تحول استراتژیک در «تاپیکو»؛ بازدهی ۲۰۰ درصدی و جهش ۶۴ درصدی سود شرکت اصلی
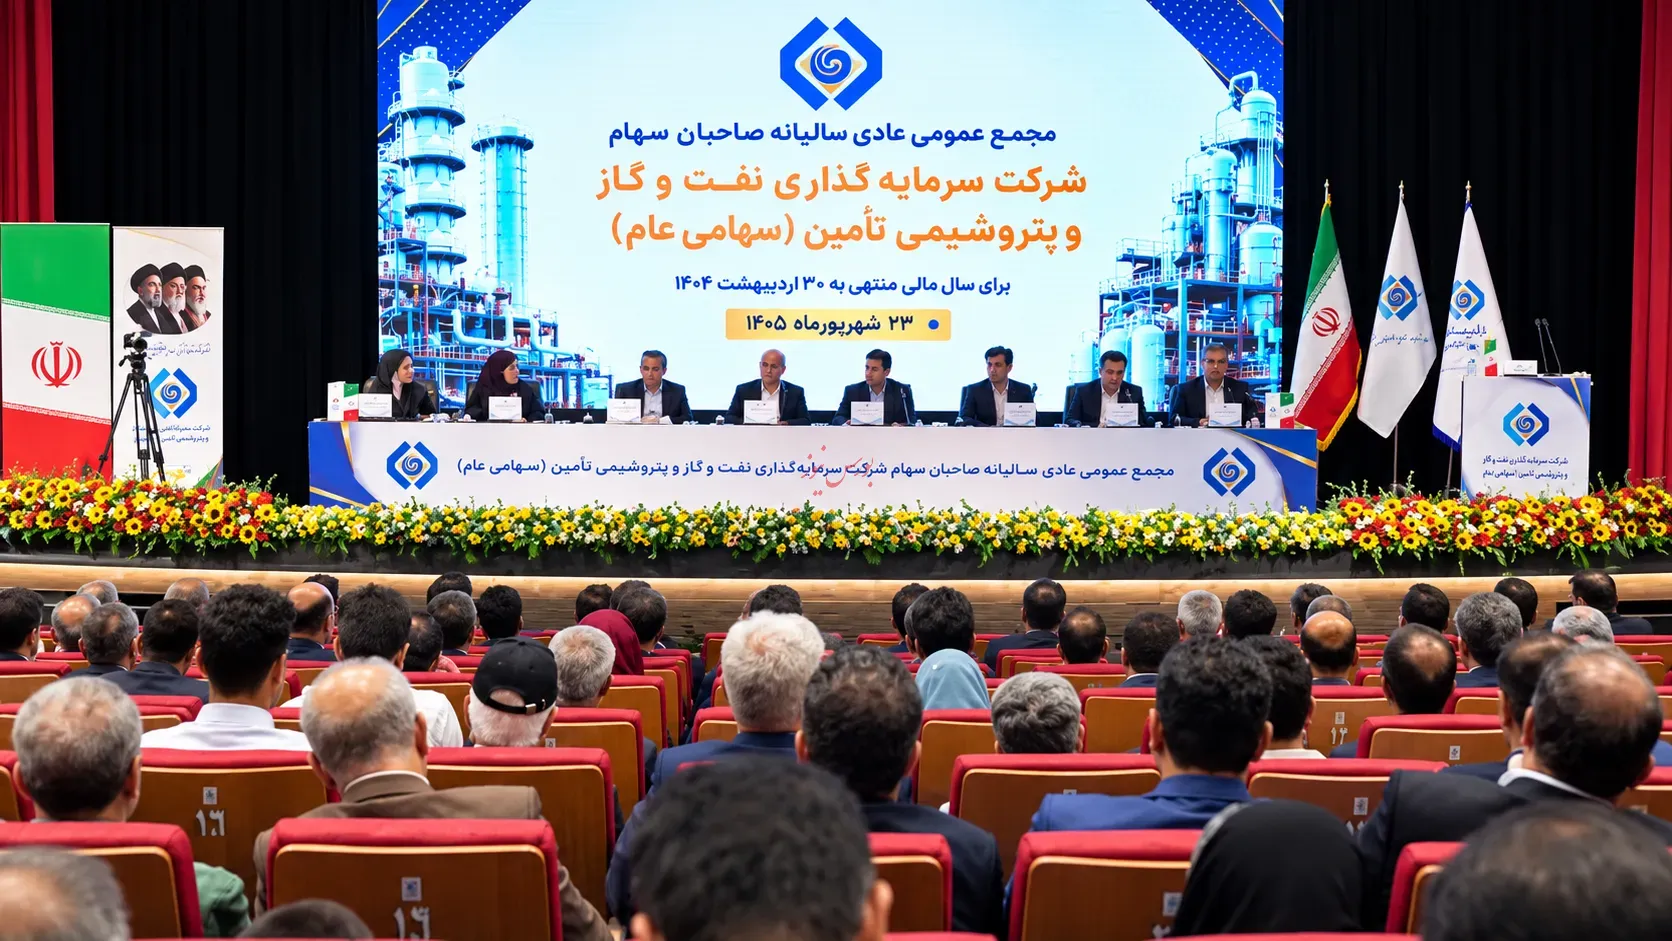
به گزارش بورسنیوز؛مجمع عمومی عادی سالیانه هلدینگ «تاپیکو» (سرمایهگذاری نفت و گاز و پتروشیمی تأمین) با ارائه گزارش عملکرد درخشان مدیرعامل این مجموعه برگزار شد. سخنرانی روح الله شهیدیپور در این مجمع، از دستیابی به بازدهی خیرهکننده ۲۰۰ درصدی طی یک سال گذشته حکایت داشت؛ عددی که نهتنها از رشد شاخص کل (۱۷۸ درصد) پیشی گرفته، بلکه رقبای اصلی این هلدینگ در بازار سرمایه را نیز با اختلاف قابلتوجهی پشت سر گذاشته است.
صدرنشینی در بازدهی بازار
بنا بر گزارش ارائهشده در مجمع، تاپیکو با ثبت بازدهی ۲۰۰ درصدی در بازه یکساله، برتری مطلق خود را در مقایسه با سایر هلدینگهای تخصصی به اثبات رسانده است. در مقایسه با رقبای بزرگ، هلدینگ خلیجفارس (۱۲۵ درصد)، صبا انرژی (۱۰۱ درصد) و سرمایهگذاری غدیر (۹۶ درصد) در ردههای بعدی قرار گرفتهاند. این عملکرد در حالی رقم خورده است که تاپیکو موفق شده حتی از بازارهای موازی نظیر طلا، مسکن و شاخص صنعت شیمیایی نیز عبور کند.
مدیرعامل تاپیکو در تشریح وضعیت مالی، از رشد قابلتوجه سودآوری خبر داد. بر اساس صورتهای مالی، درآمد عملیاتی تلفیقی گروه به ۱۶۵ همت (۴۵ درصد رشد) و سود خالص تلفیقی به ۵۵ همت رسیده است. نکته حائز اهمیت، رشد ۶۴ درصدی سود خالص شرکت اصلی در سال ۱۴۰۵ است که نشاندهنده انضباط مالی و بهینهسازی پرتفوی این هلدینگ است.
شهیدیپور با اشاره به روند سودآوری دو سال گذشته، تأکید کرد که پس از یک دوره رکود در سودآوری تلفیقی (سالهای ۱۴۰۲ و ۱۴۰۳)، اکنون با تحولات ساختاری و حلوفصل مسائل کلیدی در «ستاره خلیجفارس»، مسیر جهش سودآوری هموار شده است.
بازوی عملیاتی؛ از ۲۱ هزار شغل تا کنترل استراتژیک
هلدینگ تاپیکو با ۹۰ شرکت زیرمجموعه و مدیریت مستقیم بر ۵۲ واحد تولیدی، اکنون به یکی از بزرگترین بازیگران اقتصادی کشور تبدیل شده است. پراکندگی جغرافیایی این هلدینگ در ۲۲ استان کشور، سهم بسزایی در اشتغال مستقیم ۲۱ هزار نفر داشته است.
یکی از محورهای راهبردی گزارش شهیدیپور، کنترل استراتژیک بر «ستاره خلیجفارس» بود. تاپیکو با ۲۳ درصد سهامداری و ائتلاف عملیاتی با صندوق بازنشستگی کشوری، سکان مدیریت این پالایشگاه استراتژیک را در دست دارد که نقشی حیاتی در پایداری و سودآوری کل مجموعه ایفا میکند.
شهیدی پور بر تداوم این مسیر با تمرکز بر بهرهوری داراییها و تقویت زنجیره ارزش تأکید کرد. با توجه به رشد ۶۴ درصدی سودآوری شرکت اصلی و حلوفصل چالشهای پیشروی پروژههای کلیدی، سهامداران تاپیکو میتوانند نسبت به تداوم روند صعودی این هلدینگ در سال مالی پیش رو امیدوار باشند.
شهیدیپور با اشاره به سرمایه ۱۰ هزار میلیارد تومانی شرکت اصلی در برابر عملکرد مالی عظیم آن، تصریح کرد: «با توجه به حجم سودسازی و عملیات شرکت، نیازمند متناسبسازی ساختار سرمایه هستیم و در صورت موافقت سهامداران، برای افزایش سرمایه در آینده نزدیک اقدام خواهیم کرد تا ساختار مالی با مقیاس عملیاتی هلدینگ همخوانی بیشتری داشته باشد.»
تغییر بزرگ در پرتفوی؛ ستاره خلیجفارس زیر پرچم کنترل تاپیکو
مدیرعامل تاپیکو از یک تغییر استراتژیک در ساختار پرتفوی هلدینگ پرده برداشت. تا به امروز، حدود ۶۲ درصد از درآمدهای تاپیکو از شرکتهای غیرکنترلی حاصل میشد، اما شهیدیپور اعلام کرد که این نسبت با تغییر رویکرد مدیریتی در «پالایشگاه ستاره خلیجفارس» متحول خواهد شد.
وی گفت: «ستاره خلیجفارس که اکنون ۳۶ درصد از کل سود تقسیمی مجموعه را تأمین میکند، با ائتلاف صورتگرفته، از این پس تحت کنترل مدیریتی تاپیکو خواهد بود. این تغییر جایگاه، ستاره خلیجفارس را به ستون اصلی سودآوری و پیشران هلدینگ تبدیل میکند.»
شهیدی پور بیان نمود: ۹۰ درصد سودآوری تاپیکو تنها از ۱۰ شرکت زیرمجموعه حاصل میشود. در صدر این لیست، ستاره خلیجفارس قرار دارد و پس از آن، پتروشیمیهای بزرگ کشور نظیر هلدینگ خلیجفارس (۱۱ درصد از درآمد)، پتروشیمی نوری (۱۰ درصد) و سایر شرکتهای خوشنام بازار سرمایه قرار گرفتهاند. این تمرکز بر صنایع پیشرو، ضامن ثبات و تداوم سودآوری تاپیکو خواهد بود.
شهیدیپور با تقدیر از همکاران خود در شرکتهای تابعه برای حفظ تولید در شرایط بحرانی سال گذشته، تأکید کرد که چالشهای نقدینگی در مجموعه رفع شده و دست هلدینگ برای توسعه سبد داراییها باز است. وی با نویدی خوش برای سهامداران گفت: «در زمینه پرداخت سود، مشکلی نداریم و اگر سازمان بورس اجازه دهد، تمام تلاشمان را میکنیم تا زودتر از زمانهای معمول، سود سهامداران را به حسابشان واریز کنیم.»
شهیدیپور با اشاره به دشواریهای سال گذشته، از یکی از بزرگترین افتخارات خانواده تاپیکو سخن گفت: «بسیاری از واحدهای زیرمجموعه ما با بحرانهای جدی روبهرو بودند. برای مثال، شرکتهایی که سالها در حداقل تولید یا حتی توقف کامل بودند، با مدیریت هوشمندانه بازگشتند.»
وی با نام بردن از نمونههای موفق، از بازگشت موفقیتآمیز پتروشیمی آبادان از وضعیت توقف تولید به مدار تولید سودآور در اواخر سال گذشته خبر داد. وی همچنین تأکید کرد که برخلاف سایر مجموعهها که در بحرانها دچار افت شدید شدند، توانستیم با سرعت بالا، تولید را در واحدهای کلیدی نظیر متانول (فناوران) و سایر بخشها به ثبات برسانیم.
استراتژی خرید در کف
یکی از نقاط قوت مدیریت تاپیکو در سال گذشته، توسعه هدفمند سبد داراییها از طریق مدیریت نقدینگی بود. مدیرعامل تاپیکو فاش کرد که این هلدینگ موفق شده است بخش بزرگی از سهام «هلدینگ خلیجفارس» را در سه مرحله و با یک مزیت رقابتی بزرگ، یعنی «به قیمت تابلو بورس» خریداری کند.
وی تصریح کرد: «در سالهای گذشته، فروش سهام خلیجفارس معمولاً با قیمتهای بسیار بالا همراه بود، اما در سال جاری، با برنامهریزی دقیق، توانستیم این سرمایهگذاری ارزنده را در بهترین زمان و با کمترین قیمت ممکن انجام دهیم که این امر جایگاه استراتژیک تاپیکو را در صنعت نفت و گاز تثبیت میکند.»
تاپیکو با رویکرد تقویت اکوسیستم سرمایه، در سال گذشته شاهد عرضه اولیه شرکت «توسعه صنایع لاستیک» (نماد توسعه) بود. شهیدیپور همچنین نوید عرضه شرکتهای جدید را داد و اعلام کرد: «طبق قولهای داده شده، در بازه زمانی کوتاهمدت (احتمالاً سه ماهه آینده)، شاهد عرضه شرکت زیج در بازار سرمایه خواهیم بود که این موضوع به تقویت جایگاه تاپیکو در بازار سرمایه و افزایش تنوع داراییها کمک شایانی خواهد کرد.»
وی اظهار داشت: «بزرگترین دستاورد ما در سال گذشته، استقرار نظام شایستهگزینی بود. ما تمرکز خود را از تولید و فروش، بر سپردن مدیریت به “بهترینها” معطوف کردیم. امروز میتوانیم ادعا کنیم که متخصصترین و سالمترین مدیران کشور را در شرکتهای زیرمجموعه خود داریم. گزارش انتصابات دقیق ما که شامل جزئیات سن، سوابق و تسهیلات شغلی مدیران است، گواهی بر این شفافیت و تقویت حاکمیت شرکتی است.»
مدیریت ارز و رفع تعهدات
در حوزه مالی کلان، شهیدیپور از مدیریت هوشمندانه زنجیره تأمین ارز خبر داد. وی گفت: «به جای وابستگی به منابع خارجی، توانستیم با استفاده از مازاد ارزی واحدهای سودآور خانواده تاپیکو، نیاز ارزی واحدهای تولیدی را تأمین کرده و به طور ۱۰۰ درصدی تعهدات ارزی خود را مدیریت کنیم که این یک موفقیت بزرگ در شرایط اقتصادی فعلی کشور محسوب میشود.»
شهیدیپور با اشاره به سختگیریهای سازمان حسابرسی، تأکید کرد: «پس از سالها که گزارش حسابرسی تاپیکو همواره با بندهای شرط همراه بود، امسال با همت تیم مدیریتی در هلدینگ و شرکتهای زیرمجموعه، موفق به اخذ گزارش مقبول شدیم؛ این مهمترین گواه بر انضباط مالی و حفاظت از حقوق سهامداران است.»
وی با تشریح آمار معاملات ارزی در رینگ بینالمللی (شامل صادرات محصولات متنوع از جمله متانول، اوره و LPG) تصریح کرد: «با عرضه سیستماتیک محصولات در بورس، مدل خرید و فروشها را از حاشیه به متن منتقل کردیم. همچنین، بهرهبرداری از «گواهی صرفهجویی انرژی» در سال گذشته، ۷۲۰ میلیارد تومان سود خالص برای خانواده تاپیکو به همراه داشت که این نوآوری، اکنون به بخشی از بدنه سودآوری ما تبدیل شده است.»
در حوزه دانشبنیان، تاپیکو موفق شد با عرضه ۲۸ محصول جدید، ۷ هزار میلیارد تومان فروش را به ثبت برساند. این رویکرد نوآورانه منجر به کسب «تندیس بلورین» صنعت پتروشیمی برای نخستینبار شد؛ افتخاری که در کنار مدیریت شایستهسالار (جایگزینی مدیران سرپرست با اعضای هیئتمدیره دائمی)، چهرهای مدرن و حرفهای از این هلدینگ ترسیم کرده است.
شهیدیپور با اشاره به انتقال مجامع شرکتهای جنوبی به تهران برای تکریم سهامداران، از برنامههای آتی خبر داد: «تجربه موفق سیمان در بورس کالا، الگوی ما برای آینده است. در حال حاضر پیگیر هستیم تا محصولات استراتژیکی همچون انواع روغنهای موتور و صنعتی و همچنین محصولات لاستیک را به شکلی سیستماتیک و شفاف در بورس عرضه کنیم که میتواند نقطه عطفی در ارزشآفرینی برای سهامداران در سال پیشرو باشد.»
تراز ارزی مثبت؛ پیشرانِ اقتصاد ملی
مدیرعامل تاپیکو با تشریح عملکرد صادراتی شرکتهای کنترلی (نظیر ستاره خلیجفارس، پتروشیمی خارک، فناوران و…) اعلام کرد: «در سالی که گذشت، مجموع صادرات گروه به بیش از ۲ میلیارد و ۳۱ میلیون دلار رسید. نکته طلایی این عملکرد، تراز ارزی مثبت است؛ چرا که مصارف ارزی گروه تنها ۳۵۰ میلیون دلار بوده و مابقی این ارزآوری عظیم، مستقیماً به چرخه اقتصاد کشور و بانک مرکزی تزریق شده است.»
این عملکرد در حالی رقم خورده است که محصولات استراتژیک همچون نفت سفید، متانول، الپیجی و اوره، سهم عمدهای در این سبد صادراتی داشتهاند.
وی تأکید کرد: «به جای پراکندهکاری، پروژههای توسعهای را بر اساس «سرعت بازگشت سرمایه» و «اولویتبندی» بازنگری کردیم. منابع محدود را بر پروژههایی متمرکز کردیم که زودتر به بهرهبرداری رسیده و جریان نقدینگی جدیدی به خانواده تاپیکو اضافه میکنند.»
«بارز» و «فناوران»؛ پرچمداران تکمیل زنجیره ارزش
یکی از نقاط عطف گزارش مجمع، تمرکز بر تکمیل زنجیره ارزش (Downstream) بود:
پتروشیمی فناوران: مدیرعامل با اشاره به مازاد تولید متانول در کشور، اولویت امسال را توسعه پارک پاییندست در ماهشهر اعلام کرد. تمرکز بر تولید محصولاتی نظیر MTBE، سوختهای سنتزی و سایر مشتقات، نه تنها ارزش افزوده را چند برابر میکند، بلکه تاپیکو را از وابستگی صرف به فروش خام متانول خارج میکند.
گروه صنعتی بارز: با اشاره به وابستگی صنعت لاستیک به واردات کائوچو، شهیدیپور از مدیریت تامین مواد اولیه از طریق بورس کالا با حمایتهای مدیریتی خبر داد. با توجه به سهم ۴۵ درصدی بارز در بازار تایر کشور، توسعه ظرفیتهای تولیدی این مجموعه در دستور کار است تا شکاف بین تولید و مصرف کشور هرچه بیشتر کاهش یابد.
پردهبرداری از راز جهش سودآوری ستاره خلیج فارس
شهیدی پور در ادامه مطرح کرد: بر اساس آمارهای ارائهشده، ستاره خلیج فارس در سال ۱۴۰۳ موفق به احیای خیرهکننده سودآوری خود شد. این شرکت که در سال ۱۴۰۲ حدود ۳.۷ همت سود ثبت کرده بود، در سال ۱۴۰۳ با جهشی قابلتوجه به سود خالص ۴۷ همت دست یافت؛ رقمی که معادل رشد ۱۲.۵ برابری سودآوری در یک سال است. این عملکرد در حالی رقم خورد که ستاره خلیج فارس با ظرفیت دریافت روزانه ۴۵۰ هزار بشکه میعانات گازی، سهمی حیاتی در تامین سبد سوختی کشور (از جمله ۵۱ میلیون لیتر بنزین در روز) ایفا میکند.
یکی از اصلیترین چالشهای این پالایشگاه که در سالهای گذشته بر صورتهای مالی سایه انداخته بود، وام ارزی دریافتی در فاصله سالهای ۸۹ تا ۹۳ بود. این وام ۱.۲ میلیارد یورویی که در قالب طرحهای «مهر ماندگار» برای ساخت پالایشگاه دریافت شده بود، به دلیل سازوکار بازپرداخت از طریق تهاتر فرآورده، فشار مضاعفی بر نقدینگی شرکت وارد کرده بود.
طبق قرارداد منعقده، پالایشگاه مکلف بود به جای بازپرداخت نقدی، فرآوردههای تولیدی را به شرکت ملی پخش تحویل دهد تا از محل مابهالتفاوت قیمت خوراک و فرآورده، اقساط وام ارزی تسویه شود.
مدیرعامل تاپیکو با اشاره به نقش «گروه اهداف» (بهعنوان مالک ۳۳ درصد سهام) و تلاشهای اعضای هیئتمدیره در سالهای اخیر، تأکید کردند که با وجود چالشهای ساختاری، عبور از بحرانهای مالی ناشی از وامهای ارزی و تمرکز بر افزایش راندمان تولید، ستاره خلیج فارس توانسته است در مقایسه با سایر پالایشگاههای کشور، روند احیای سودآوری خود را به شکل پایداری مدیریت کند.
وی اظهار کرد: وام ۱.۲ میلیارد یورویی دریافتی طی سالهای ۸۹ تا ۹۳ که در قالب طرحهای «مهر ماندگار» اخذ شده بود، به دلیل ناهماهنگی در ثبتهای حسابداری، سالها بهعنوان یک چالش لاینحل باقی مانده بود. اما با پیگیریهای جدی هیئتمدیره و حمایت سهامداران (بهویژه گروه اهداف)، این گره باز شد.
نکته طلایی اینجاست: ستاره خلیج فارس با تحویل فرآوردههای مازاد به دولت، نهتنها بدهیهای خود را پوشش داده، بلکه طبق محاسبات، بیش از ۱.۸ میلیارد یورو فرآورده مازاد به دولت تحویل داده است. با این احتساب، بخش باقیمانده بدهی (حدود ۲۹۱ میلیون یورو) در شهریورماه ۱۴۰۴ تسویه شده و پرونده وامهای ارزی ستاره خلیج فارس برای همیشه بسته شد.
مهمترین اقدام مدیریتی، اصلاح ثبتهای حسابداری بود. در سالهای گذشته به دلیل ثبت ریالی مطالبات در برابر بدهی ارزی، سود شرکت بهدرستی منعکس نمیشد. اما با حمایت سازمان حسابرسی و شفافسازی دفاتر، در سال ۱۴۰۳ صورتهای مالی بر مبنای قراردادهای واقعی اصلاح شد و سود خالص شرکت با جهشی خیرهکننده، از ۳.۷ همت در سال ۱۴۰۲ به ۴۷ همت رسید.
این پایان راه نیست؛ گزارشهای ۵ ماهه نخست سال ۱۴۰۴ حاکی از فروش ۷۷۰ همتی مجموعه است که نشان میدهد سودآوری ستاره خلیج فارس در سال جاری، سقف ۴۷ همتی سال گذشته را نیز پشت سر خواهد گذاشت. این پالایشگاه که سال گذشته حدود ۷۸۰ همت ارزشگذاری شده بود، اکنون با پشتوانه تولید پایدار و تراز مالی شفاف، در مسیر ثبت رکوردهای جدید گام برمیدارد.
تسویه قطعی وام ارزی «نیکو
بر اساس قرارداد ساخت، بازپرداخت وام ارزی پالایشگاه از محل تهاتر فرآوردههای تحویلی به شرکت ملی پالایش و پخش انجام میشده است. با توجه به تحویل مازاد فرآوردهها به دولت، رقم تجمعی مازاد پرداختی تا پایان سال مالی گذشته به ۱ میلیارد و ۸۴۴ میلیون یورو رسید. با کسر این مبالغ (شامل بهره، وجه التزام و بهره مرکب)، مانده وام ارزی «نیکو» به حدود ۲۹۱ میلیون یورو رسیده بود که نهایتاً در شهریورماه امسال (۱۴۰۴) با همان مازادِ فرآوردههای تحویلی، بهطور کامل تسویه و پرونده آن بسته شد.
در سالهای گذشته، ثبت ریالی مطالبات ستاره در مقابل وام ارزیِ ارزی، موجب رشد نامتوازن ارقام و پنهان ماندن واقعیتهای مالی شرکت شده بود. با پیگیریهای مستمر و سنگبنایی که از سال ۱۴۰۳ با حمایت صندوقهای بازنشستگی (گروه اهداف و صندوق نفت) و هیئتمدیره گذاشته شد، دفاتر مالی بر اساس قراردادهای واقعی اصلاح شد. این اقدام پس از سلسله اقدامات سیستماتیک، پیگیریهای عالیرتبه در سطح وزرا و تأیید نهایی سازمان حسابرسی به سرانجام رسید تا منافع سهامداران بهطور کامل حفظ شود.
سود خالص ستاره خلیج فارس که در سال ۱۴۰۲ معادل **۳.۷ همت** بود، پس از اصلاح دفاتر در سال ۱۴۰۳ به رقم خیرهکننده **۴۷ همت** (جهش ۱۲.۵ برابری) رسید.گزارش عملکرد ۵ ماهه نخست سال ۱۴۰۴ حکایت از **فروش ۷۷۰ همتی مجموعه دارد که نویدبخش رکوردشکنی مجدد و سودی به مراتب بالاتر از سال گذشته است.این مجموعه ارزنده که انتهای سال گذشته حدود ۷۸۰ همت ارزشگذاری شده بود، اکنون با عبور از چالشهای سنگین ارزی، در مدار پایدار تولید و ارزشآفرینی برای سهامداران قرار گرفته است
واگذاری شرکتهای خارج از زنجیره تخصصی
مدیر عامل تاپیکواظهارکرد: برخی شرکتهای پرتفوی نظیر صنایع کاغذ با وجود آنکه صنعت ارزشمندی محسوب میشوند، با زنجیره تخصصی تاپیکو تناسب ندارند. برای این شرکت تاکنون دو آگهی فروش منتشر شده و مشتری نقدی مناسب پیدا شده است که به گفته مدیرعامل، بهزودی واگذاری انجام میشود. او تأکید کرد: «این فروش به معنای بدهکار بودن سهام نیست؛ دارایی ارزندهای است که باید در زنجیره تخصصی خودش قرار گیرد و گل کند — هم تاپیکو اصلاح میشود و هم بخش خصوصی در آن ارزشآفرینی میکند.» پیشبینی شده این شرکت سال آینده از زیاندهی خارج شود.
مجموعه پتروشیمی آبادان با حدود ۱۲۰۰ تا ۱۳۰۰ پرسنل** که سالها (از سال ۹۵) غیرفعال بود و حتی حقوق پرسنل پرداخت نمیشد، با حمایت تاپیکو، سازمان تأمین اجتماعی و سایر ذینفعان، **سال گذشته به تولید برگشت**. نکته برجسته اینکه در سال جاری، این شرکت **در سه ماه از پنج ماه گذشته سودآور شد** و از اردیبهشتماه تاکنون حقوق همکاران بهموقع پرداخت شده است.
در کنار واگذاریها، تاپیکو امسال با خرید در قیمت تابلو، **سهم خود در نماد فارس** را افزایش داده و به گفته مدیرعامل، چند خرید خوب دیگر نیز در برنامه است که پس از نهایی شدن، به اطلاع بازار خواهد رسید.
عرضه اولیه
مدیرعامل تاپیکو از برنامه عرضه اولیه در سال جاری خبر داد و از حریم خوزستان بهعنوان یکی از داراییهای مسیر عرضه نام برد؛ رویدادی که میتواند نقدشوندگی و کشف قیمت داراییهای تاپیکو را متحول کند.
مدیرعامل تاپیکو با تأکید بر اینکه این پالایشگاه اکنون به ثبات مالی رسیده است، از برنامهریزی برای عرضه اولیه سهام آن در بازار سرمایه خبر داد. طبق اعلام وی، امید است تا اواخر سال جاری یا اوایل سال آینده، شاهد ورود این ابرپالایشگاه به بازار بورس باشیم؛ رویدادی که نهتنها نقدشوندگی بالایی به همراه دارد، بلکه منافع مستقیم آن به سهامداران خرد و سهام عدالت خواهد رسید.
یکی از استراتژیهای کلیدی برای افزایش سودآوری، رایزنی برای افزایش خوراک دریافتی است. ستاره خلیج فارس در حال مذاکره برای دریافت ۲۰ هزار بشکه نفت خام در روز است تا با ترکیب آن با میعانات گازی، نهتنها ظرفیت تولید خود را افزایش دهد، بلکه به مدیریت صادرات نفت خام کشور نیز کمک کند. این اقدام از خوابیدن چاههای نفت جلوگیری کرده و خلق ارزشافزوده برای کشور و سازمان تأمین اجتماعی را در پی خواهد داشت.
مقابله با ناترازی انرژی از طریق «طرح کاربرد»
در حوزه ناترازی گاز، تاپیکو «طرح کاربرد» را کلید زده است. این طرح با تمرکز بر بهینهسازی و صرفهجویی در مصرف گاز، امکان انتقال حجم بیشتری از گاز به پتروشیمیهایی نظیر «پتروشیمی خراسان» را فراهم میکند. در این رویکرد، هر متر مکعب گازی که در پتروشیمی مصرف میشود، دههها برابر بیشتر از سوختن در نیروگاهها، برای اقتصاد کشور ارزشافزوده ایجاد میکند. همچنین، استفاده از سوختهای جایگزین مانند LPG مازاد در نیروگاههای تابعه، یکی دیگر از اقدامات برای آزاد سازی ظرفیت گاز است.
در پایان شهیدی پور بیان کرد:مدیرعامل تاپیکو با نقد «پراکندگی منابع» در پروژههای متعدد، اعلام کرد که استراتژی امسال بر تمرکز روی تعداد محدودی پروژه اولویتدار است تا با سرعت بالاتر به بهرهبرداری برسند و سودآوری را محقق کنند. تقویت نظام حکمرانی شرکتی و پیگیری وصول مطالبات (اوره حمایتی) نیز از دیگر ارکانِ تضمینکننده اطمینان برای سهامداران است
سود مجمع
در پایان مجمع، صورتهای مالی شرکت به تصویب سهامداران رسید و ۳۱۰۰ ریال سود نقدی به ازای هر سهم، معادل ۹۰ درصد سود قابل تقسیم، تصویب شد.