یک کرسی، ۱۲۰ همت؟ صورتحساب معامله "فارس" و "تابان" را منتشر کنید!
به گزارش بورس نیوز، ابهام بزرگ در معامله «فارس» و «تابان»؛ ۳.۷۱ درصد فارس در برابر ۱۳.۵ درصد تابان با چه قیمتی؟
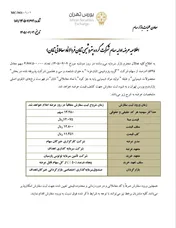
گروه سرمایهگذاری اهداف در مجمع اخیر «فارس» توانست ۳ کرسی از ۵ کرسی هیاتمدیره صنایع پتروشیمی خلیج فارس را به دست آورد؛ اتفاقی مهم که ساختار مدیریتی «فارس» را تغییر داده است.
اما همزمان، ادعایی درباره توافق میان مجموعههای مرتبط با صندوق بازنشستگی نفت و ساتا برای جابهجایی حدود ۳.۷۱ درصد سهام «فارس» در برابر حدود ۱۳.۵ درصد سهام «تابان» و ارزشی حدود ۱۲۰ همت مطرح شده است.
اگر این ادعا درست باشد، یک سوال کاملا اقتصادی و نه سیاسی مطرح است:
مبنای ارزشگذاری این دو بلوک چه بوده است؟
با یک محاسبه ساده، ارزش ۱۲۰ همتی برای ۳.۷۱ درصد «فارس»، ارزش کل «فارس» را حدود ۳۲۳۴ همت فرض میکند؛ در حالی که ارزش بازار «فارس» در حوالی همین مقطع حدود ۱۵۶۰ همت بوده است.
به بیان دیگر، عدد ۱۲۰ همت تقریبا دو برابر ارزش روز بازار ۳.۷۱ درصد «فارس» است؛ چرا که ارزش روز این بلوک حدود ۵۸ همت میشود.
از طرف دیگر، ارزش بازار «تابان» در همین مقطع حدود ۵۷۸ همت بوده که ۱۳.۵ درصد آن حدود ۷۸ همت میشود.
بنابراین در قیمتهای بازار، ارزش ۱۳.۵ درصد «تابان» از ۳.۷۱ درصد «فارس» بیشتر است؛ اما عدد ۱۲۰ همت برای این جابهجایی با ارزش تابلو هیچکدام از دو طرف تطابق ندارد.
البته این محاسبه به تنهایی اثبات نمیکند معامله ناعادلانه بوده است؛ چون ممکن است ارزشگذاری بر مبنای NAV، ارزش داراییهای غیربورسی، بدهیها، ارزش بلوکی یا حتی ارزش حقوق کنترلی و مدیریتی انجام شده باشد.
اما اگر چنین است، باید دقیقا اعلام شود:
۱. فروشنده و خریدار هر بلوک چه شخصیت حقوقی بودهاند؟
۲. ارزشگذاری بر چه مبنایی انجام شده؛ قیمت بازار، NAV یا ارزشگذاری کارشناسی مستقل؟
۳. پرمیوم یا تخفیف بابت حق کنترل، حق رای و کرسی مدیریتی چقدر بوده است؟
۴. تاریخ مبنای ارزشگذاری چه زمانی بوده است؟
۵. آیا معامله به تایید مراجع و ارکان قانونی ذیربط رسیده است؟
۶. عدد ۱۲۰ همت دقیقا مربوط به ارزش کدام بخش از معامله است و مستند محاسبه آن چیست؟
این پرسشها وقتی مهمتر میشوند که بدانیم «فارس» یکی از بزرگترین شرکتهای بازار سرمایه است و صندوقهای بازنشستگی نیز در نهایت امانتدار دارایی ذینفعان خود هستند.
یک نکته مهم دیگر هم وجود دارد:
مساله این نیست که چه کسی کرسی گرفت؛
مساله این است که برای گرفتن آن کرسی، دقیقا چه داراییهایی و با چه ارزشی جابهجا شده است.
اگر معامله اقتصادی و منصفانه بوده، انتشار مبنای ارزشگذاری باید بتواند این ابهام را برطرف کند.
در بازار سرمایه، شفافیت پاسخ به ابهام است؛ نه تکذیب ابهام.