عملکرد تیپیکو در مسیر جهش سودآوری؛ سود تلفیقی به ۱۷.۲ همت رسید
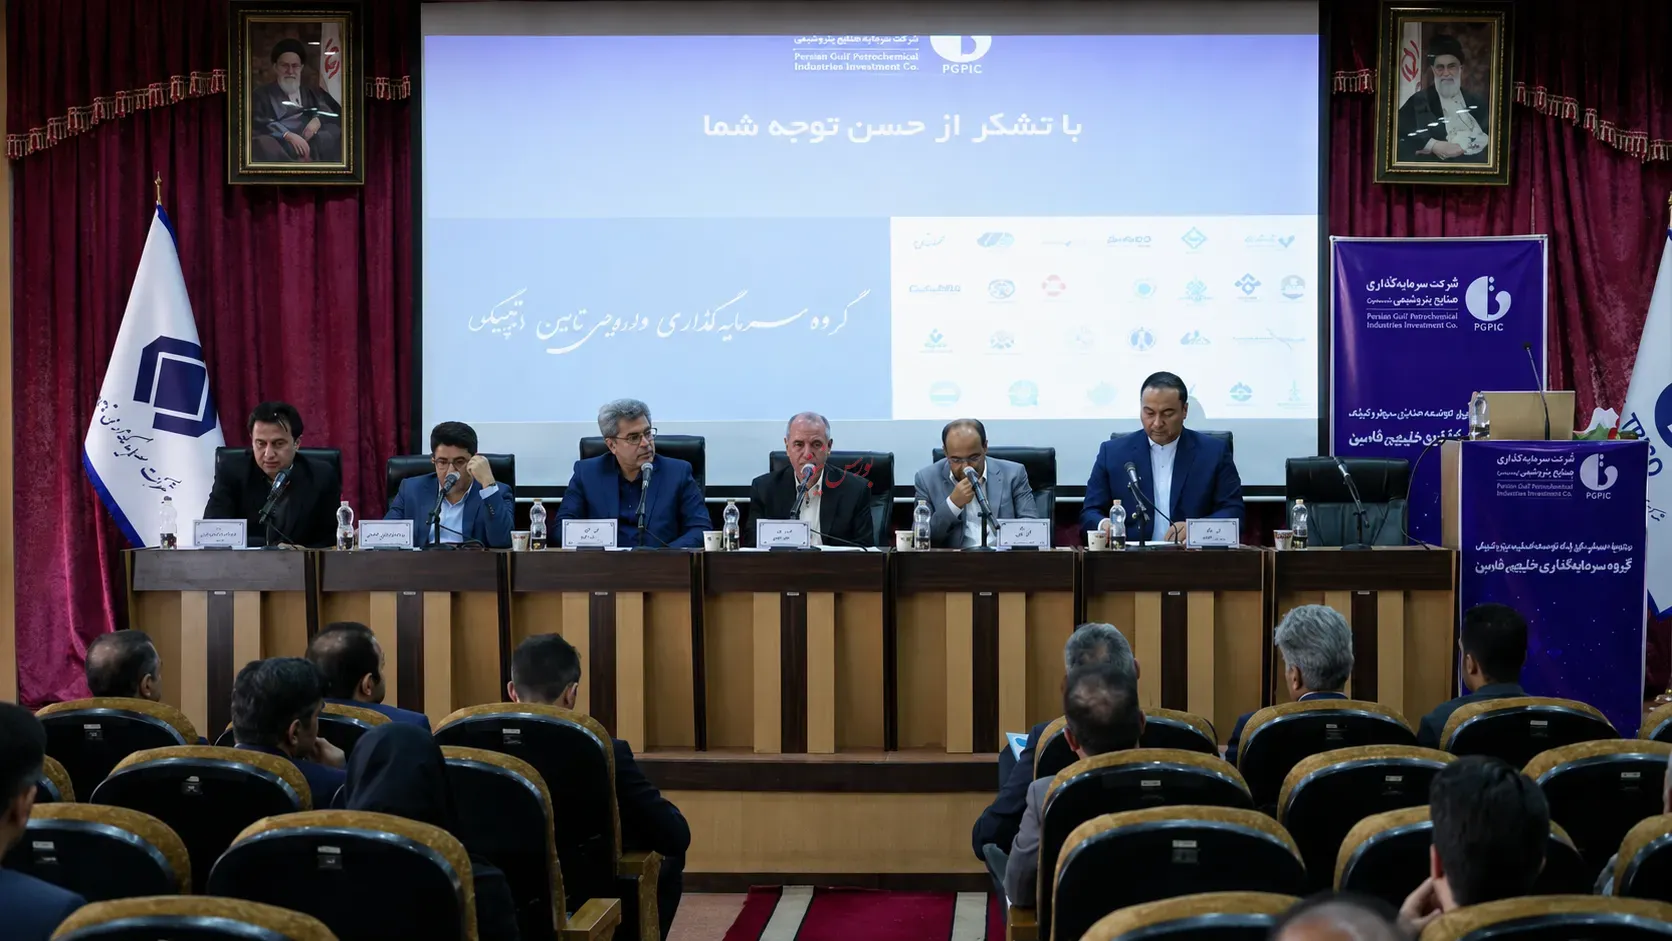
به گزارش بورس نیوز، محمد نادریعلیزاده، مدیرعامل گروه سرمایهگذاری دارویی تأمین، در مجمع عمومی عادی سالانه این شرکت با ارائه گزارشی از وضعیت گروه اظهار کرد: شرکت در سال ۱۳۸۲ بهصورت سهامی خاص تأسیس شد و در سال ۱۳۹۲ به سهامی عام تبدیل و در همان سال وارد بورس اوراق بهادار شد.
وی افزود: در سال ۱۴۰۵ و پس از حدود شش سال، افزایش سرمایه شرکت به ثبت رسید و سرمایه تیپیکو از یک هزار و ۱۰۰ میلیارد تومان به سه هزار و ۲۰۰ میلیارد تومان افزایش یافت.
ترکیب سهامداران و ساختار گروه دارویی تأمین
نادریعلیزاده با اشاره به ترکیب سهامداران گروه در تاریخ ۳۱ اردیبهشت ۱۴۰۵ گفت: ۳۵ درصد سهام متعلق به شستا، ۱۷.۵ درصد متعلق به صندوق بازنشستگی عشایر و ۱۴.۵ درصد متعلق به سرمایهگذاری توسعه رفاه است و مابقی سهام نیز در اختیار سایر سهامداران حقوقی و حقیقی قرار دارد.
به گفته وی، گروه دارویی تأمین دارای ۲۴ شرکت تابعه است که زنجیره کاملی از تحقیق و توسعه تا تولید، توزیع و فروش را پوشش میدهند. قدیمیترین شرکت تابعه، پخش هجرت است که در سال ۱۳۳۳ تأسیس شده و جدیدترین شرکت نیز پخش اکسیر است که در سال ۱۳۸۷ فعالیت خود را آغاز کرده است.
مدیرعامل تیپیکو ادامه داد: سایتهای تولیدی گروه در ۱۱ استان و مراکز توزیعی آن در ۲۵ استان کشور مستقر هستند و خدمات خود را به مراکز درمانی، داروخانهها و دانشگاههای علوم پزشکی ارائه میکنند. از مجموع ۲۴ شرکت تابعه، ۲۰ شرکت بورسی و چهار شرکت غیربورسی هستند و گروه همچنین سه شرکت وابسته دارد.
ارزش بازار شرکتهای تابعه به ۹۰ همت رسید
وی درباره ارزش داراییهای گروه گفت: بهای تمامشده سهام زیرمجموعههای گروه ۱.۸ همت و ارزش بازار آنها در تاریخ ۳۱ اردیبهشت ۱۴۰۵ حدود ۵۲ همت بوده که در آخرین روز معاملاتی نماد تیپیکو به حدود ۹۰ همت افزایش یافته است.
نادریعلیزاده همچنین اعلام کرد که گروه دارویی تأمین در مجموع حدود یک هزار و ۶۶۷ محصول دارویی شامل یک هزار و ۴۱۹ محصول نهایی، ۲۱۵ ماده اولیه (API) و ۳۳ محصول نیمهساخته تولید میکند.
هشت چالش اصلی در آغاز فعالیت مدیریت جدید
مدیرعامل تیپیکو با اشاره به آغاز فعالیت تیم مدیریتی جدید از دیماه ۱۴۰۳ اظهار کرد: مدیریت جدید در بدو ورود با هشت چالش اصلی مواجه بود؛ از جمله وجود شش شرکت زیانده و بحرانی، نقصان در ترکیب هیئتمدیرهها، نبود مدیرعامل در برخی شرکتها، مشکلات مالیاتی، مطالبات معوق، پروندههای قضایی، تعهدات ارزی حلنشده، سرمایه پایین شرکتها و نبود اعتبار کافی در نظام بانکی.
وی اقبال پایین بازار سرمایه به سهام گروه و نبود همافزایی مناسب میان شرکتهای تابعه را از دیگر چالشهای مهم عنوان کرد و گفت شرکتها در گذشته تا حد زیادی بهصورت جزیرهای اداره میشدند.
ورود ۳۵ همت نقدینگی به گروه
نادریعلیزاده گفت: گروه طی ۲۰ ماه گذشته و از طریق مذاکره با سازمان تأمین اجتماعی، وزارت بهداشت، سازمان برنامه و بودجه و بانک مرکزی، موفق به ورود ۳۵ همت نقدینگی و ۱۳۷ میلیون دلار تسهیلات ارزی به مجموعه شده است.
به گفته وی، این منابع بهگونهای مدیریت شد که نقدینگی از شرکتهای توزیعی به سمت شرکتهای تولیدکننده مواد اولیه هدایت شود.
وی افزود: در سال ۱۴۰۴ حدود ۷۱ درصد تولیدات گروه در داخل زنجیره ارزش خود گروه به فروش رسید. همچنین با آغاز خریدهای تجمیعی، حدود ۱۶.۸ میلیون یورو صرفهجویی ارزی در خرید مواد اولیه حاصل شد که در کاهش بهای تمامشده محصولات نیز مؤثر بوده است.
خروج شرکتهای زیانده از وضعیت بحرانی
مدیرعامل تیپیکو با تشریح عملکرد شرکتهای تابعه گفت: شرکت رازک که طی دو سال گذشته زیانده بود، در سال ۱۴۰۴ به سود ۳۲۶ میلیارد تومانی رسید و در پنجماهه ابتدایی سال ۱۴۰۵ نیز سود خالص آن به ۷۳۵ میلیارد تومان افزایش یافت.
وی افزود: داروسازی ابوریحان نیز طی دو سال اخیر سودآوری خود را نزدیک به پنج برابر کرده است.
نادریعلیزاده درباره کارخانجات داروپخش نیز اظهار کرد: فروش ماهانه این شرکت که پیش از این حدود ۲۷۰ تا ۳۰۰ میلیارد تومان بود، در شهریورماه امسال به مرز سه همت خواهد رسید. سود خالص این شرکت نیز از ۵۴۳ میلیارد تومان در سال ۱۴۰۳ به ۴.۲ همت در پنجماهه ابتدایی سال ۱۴۰۵ رسیده است.
وی تأکید کرد: در حال حاضر هیچ شرکت زیانده یا بحرانی در گروه دارویی تأمین وجود ندارد و همه شرکتهای تابعه در زمره شرکتهای تراز اول بازار دارویی کشور قرار دارند.
رشد ۱۱۴ درصدی سود شرکتهای تابعه
بر اساس گزارش ارائهشده در مجمع، درآمد شرکتهای تولیدکننده محصولات نهایی گروه در سال ۱۴۰۴ با رشد ۷۴ درصدی، شرکتهای تولیدکننده مواد اولیه با رشد ۳۴ درصدی و شرکتهای پخش و بازرگانی با رشد ۵۱ درصدی همراه بوده است.
همچنین میانگین رشد سودآوری شرکتهای تابعه نسبت به سال ۱۴۰۳ به ۱۱۴ درصد رسید و سود تجمیعی آنها از ۸.۸ همت به ۱۸.۸ همت افزایش یافت. حاشیه سود خالص شرکتهای تابعه نیز از ۱۱ درصد در سال ۱۴۰۲ به ۱۴ درصد در سال ۱۴۰۴ افزایش پیدا کرد.
در بخش تلفیقی نیز درآمدهای عملیاتی گروه با رشد ۵۶ درصدی از ۶۸ همت به ۱۰۷ همت رسید. بهای تمامشده ۵۲ درصد، هزینههای فروش و اداری ۴۱ درصد و سود عملیاتی ۸۹ درصد افزایش یافت.
سود خالص تلفیقی گروه نیز با رشد ۱۰۰ درصدی از ۸.۶ همت به ۱۷.۲ همت رسید.
سود ۶.۷ همتی شرکت اصلی بدون فروش سهام زیرمجموعهها
مدیرعامل تیپیکو با اشاره به عملکرد شرکت اصلی گفت: اگر تقسیم سود شرکتهای تابعه مشابه سنوات گذشته و بر مبنای ۹۰ درصد انجام میشد، سود شرکت اصلی به حدود ۱۰ همت میرسید؛ اما با توجه به ملاحظات موجود، بهطور میانگین ۶۶ درصد سود شرکتهای تابعه تقسیم شد و درآمد عملیاتی شرکت اصلی به ۶.۹ همت رسید.
وی افزود: در سالهای گذشته شرکت اصلی برای تأمین هزینههای جاری و پرداخت سود سهامداران ناچار به فروش سهام شرکتهای تابعه بود و در سال مالی منتهی به ۱۴۰۴ نیز نزدیک به ۶۰۰ میلیارد تومان از سود از محل فروش سرمایهگذاریها تأمین شد.
نادریعلیزاده تأکید کرد: در ۲۰ ماه گذشته هیچ فروشی از سهام شرکتهای تابعه انجام نشده و کل سود شرکت اصلی از محل سود تقسیمی شرکتهای تابعه بوده است.
سود خالص شرکت اصلی نیز به ۶.۷ همت رسید و با حذف اثر فروش سرمایهگذاری در سال گذشته، رشد سود عملیاتی و سود خالص حدود ۵۱ درصد بوده است.
ارزش بازار تیپیکو ۲۲۷ درصد رشد کرد
نادریعلیزاده در ادامه با مقایسه عملکرد تیپیکو با سایر هلدینگهای دارویی اظهار کرد: در آخرین سال مالی، هلدینگ سینا دارو ۱.۸ همت، گروه برکت ۳.۲ همت و تیپیکو ۱۷.۲ همت سود خالص تلفیقی داشتهاند.
وی همچنین گفت: ارزش بازار شرکتهای تابعه تیپیکو از ۱۰۸ همت در اول دیماه ۱۴۰۳ با رشد ۲۶۹ درصدی به ۳۹۸ همت در ۳۱ مردادماه ۱۴۰۵ رسیده است.
به گفته مدیرعامل تیپیکو، در همین بازه شاخص کل بورس ۹۹ درصد رشد کرده، در حالی که رشد نماد تیپیکو ۲۲۷ درصد بوده و ارزش بازار این نماد از ۳۰ همت به ۹۸ همت افزایش یافته است.
وی با اشاره به افزایش سرمایه شرکتهای تابعه اظهار کرد: طی ۲۰ ماه گذشته حدود ۲۰ افزایش سرمایه و ۲۰ مجمع عمومی فوقالعاده در شرکتهای تابعه برگزار شد و سرمایه ثبتی این شرکتها از ۳.۵ همت با رشد حدود هفتبرابری به حدود ۲۴ همت رسید.
نادریعلیزاده افزود: در شرکت اصلی نیز پس از پنج سال، سرمایه از یک هزار و ۱۰۰ میلیارد تومان به سه هزار و ۲۰۰ میلیارد تومان افزایش یافت. همچنین در پنج ماه گذشته ۲۴ مجمع عمومی عادی سالیانه شرکتهای تابعه در موعد مقرر و بدون بند و شرط برگزار شد.
برنامه برای تولید ۲۰ مگاوات برق تجدیدپذیر
مدیرعامل تیپیکو با اشاره به چالش تأمین انرژی گفت: گروه در حال اجرای پروژههایی برای استفاده از انرژیهای پاک و تجدیدپذیر است و هدفگذاری شده ۲۰ مگاوات برق در گروه دارویی تأمین تولید شود.
وی همچنین از دریافت مجوز عرضه اولیه پخش اکسیر خبر داد و گفت مذاکرات با فرابورس برای عرضه سهام این شرکت با قیمت مناسب در حال انجام است.
ورود ۱۶۴ محصول جدید به سبد تیپیکو
نادریعلیزاده از تمرکز گروه بر تحقیق و توسعه خبر داد و گفت: در سال ۱۴۰۴، ۷۰ محصول جدید شامل ۵۰ محصول نهایی و ۲۰ محصول ماده اولیه مجوز خود را از سازمان غذا و دارو دریافت کردند.
به گفته وی، هدفگذاری شده است در سال ۱۴۰۵ تعداد ۱۶۴ محصول جدید به سبد محصولات گروه اضافه شود.
وی همچنین اعلام کرد هزینههای تحقیق و توسعه گروه در سال گذشته ۱۴۰ میلیارد تومان بوده و برای سال جاری نیز ۳۰۰ میلیارد تومان اعتبار مالیاتی برای شرکتهای تابعه ایجاد شده است.
مدیرعامل تیپیکو با قدردانی از عملکرد ۱۱ هزار نیروی انسانی گروه در جریان جنگ اظهار کرد: در آن ایام، گروه بیش از ۵۰ درصد نیاز مراکز درمانی، دانشگاههای علوم پزشکی، تأمین اجتماعی و نیروهای مسلح را تأمین کرد.
وی افزود: کارکنان گروه بهصورت روزانه ۱۷ هزار داروخانه را در سراسر کشور ویزیت میکردند و مراکز توزیعی بهصورت شبانهروزی فعالیت داشتند. همچنین برنامه تولید شرکتهای تابعه برای تولید ۸۳ قلم محصول درخواستی وزارت بهداشت و سازمان غذا و دارو تغییر کرد.
نادریعلیزاده ادامه داد: در جنگ رمضان نیز با افزایش تا پنجبرابری مصرف دارو در برخی استانهای میزبان، گروه از طریق جابهجایی لجستیک و ذخایر دارویی، از بروز کمبود دارو در مراکز درمانی و داروخانهها جلوگیری کرد.
وی با اشاره به حادثه یازدهم فروردینماه ۱۴۰۵ گفت: شرکت توفیق دارو که در حوزه تحقیق و توسعه فعالیت دارد، مورد اصابت مستقیم موشک قرار گرفت.
به گفته نادریعلیزاده، با تلاش کارکنان کمیته پدافند غیرعامل و حراست، مواد اولیه و موجودی انبار در ساعات نخست پس از حادثه از شرکت خارج شد.
وی افزود: کارکنان توفیق دارو از گروه جدا نشدند و بخشی از آنها در کارخانجات داروپخش و مابقی در سایر شرکتهای تابعه مستقر شدند. این شرکت همچنین مجوز واردات دریافت کرد و تولید قراردادی را آغاز کرد و در پنج ماه اخیر نزدیک به ۲۰۰ میلیارد تومان فروش و حدود ۳۰ میلیارد تومان سود داشته است.
جهش ۱۵۳ درصدی درآمد عملیاتی در پنج ماهه ۱۴۰۵
بر اساس گزارش ارائهشده در مجمع، درآمدهای عملیاتی گروه در پنجماهه ابتدایی سال ۱۴۰۵ نسبت به مدت مشابه سال قبل با رشد ۱۵۳ درصدی از حدود ۴۸ همت به ۱۲۲ همت رسید.
سود تجمیعی شرکتهای تابعه نیز در این دوره از ۶.۲ همت به ۲۱ همت افزایش یافت و حاشیه سود خالص گروه از ۱۴ درصد به ۱۷ درصد رسید.
نادریعلیزاده اعلام کرد که گروه در همین پنج ماه توانسته به ۱۱۲ درصد کل سود سال گذشته شرکتهای تابعه دست پیدا کند.
شش برنامه اصلی گروه
مدیرعامل تیپیکو در پایان از شش برنامه اصلی گروه برای سال مالی منتهی به ۳۱ اردیبهشت ۱۴۰۶ خبر داد.
۱- تبدیلشدن به هلدینگ اول شستا از منظر سودآوری و دستیابی به سود تلفیقی ۵۰ همتی عنوان شد؛ هدفی که به گفته وی به معنای رشد سهبرابری نسبت به سال گذشته است.
۲-سرمایهگذاری و آغاز پروژه ساخت داروهای زیستفناور که آگهی مناقصه آن حدود یک ماه پیش منتشر شده است
۳- افزایش سرمایه از محل تجدید ارزیابی سرمایهگذاریهای بلندمدت
۴-اصلاح برنامه تولید با تمرکز بر فروش باکیفیت
۵- اصلاح ساختار بنگاهداری با حفظ ارزش زنجیره تأمین
۶-توسعه زیرساختهای داشبوردهای اطلاعات مدیریتی از جمله فناوری هوش مصنوعی.
مصوبه مهم مجمع تیپیکو
در پایان مجمع، سهامداران با اکثریت آرا افزایش سرمایه شرکت را تصویب کردند.
مهمترین مصوبات عبارت بودند از:
تصویب افزایش سرمایه ۱۹۲ درصدی
افزایش سرمایه از محل سود انباشته و اندوخته سرمایه
هدف از افزایش سرمایه: اصلاح ساختار مالی و جبران مخارج سرمایهگذاری
اجرای افزایش سرمایه در یک مرحله
ثبت افزایش سرمایه پس از طی مراحل قانونی و اخذ مجوزهای لازم از سازمان بورس و پیش از برگزاری مجمع عمومی عادی سالیانه شرکت.
در پایان، تقسیم سود نقدی هر سهم به مبلغ ۱،۹۱۵ ریال به تصویب رسید.