آیا شرکت "سیمان مجد خواف" را به حال خود رها کردهاند؟!
بورس نیوز:
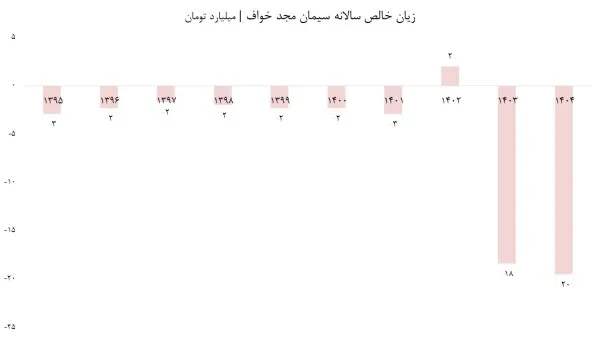
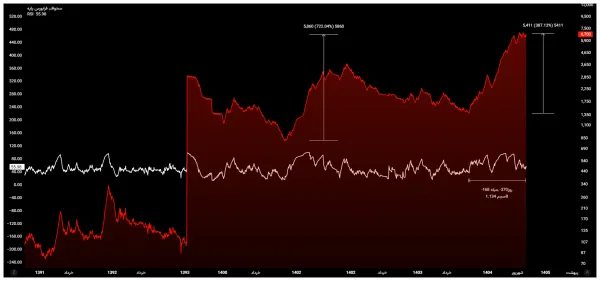
شاید فکر کنید کارخانه سیمان مجد خواف حتما تولید، فروش و دارایی مناسبی دارد که قیمت سهم آن با نماد سخواف، تنها در یک سال اخیر به میزان قابل توجه ۳۴۵ درصد افزایش یافته است؛ اما اینگونه نیست! شرکت سیمان مجد خواف کمتر از ۱۵ میلیارد تومان فروش محصول داشته و در آخرین سال مالی (۱۴۰۴) به مبلغ ۱۹.۵ میلیارد تومان زیان خالص را به ثبت رسانده است. بله؛ ایران، جای مبتدیها نیست؛ جای سرمایهگذاران مبتدی نیست؛ حتی جای تحلیلگران هم نیست. اگر میخواهی سود کنی، باید به دنبال سهمهای بیبنیاد و بدون پشتوانه بگردی؛ چراکه سهمهای بنیادی و ارزنده، پشت ویترین بورس خاک میخورند.
شاید داستان را باید اینگونه تعریف نمود که پشت تامین مالی مظلومانه از مردم و سهامداران خرد، خندههایی همراه با سودهای رانتی است. چنین چیزی حتی در بازار کریپتو هم قفل است؛ اینکه یک شرکت یا پروژه، تولید و فروش ندارد، سود ندارد و داراییها نیز راکد مانده، سهامی با رشد قیمت چند برابری، آن هم در یک سال دارد که در میان تاپ گینرهای صنعت مشاهده میشود. آیا مبانی و علم سرمایهگذاری در ایران تغییر پیدا کرده یا ساختار بورس ایران در حال رشد است؟!
برای کارخانهای که تولید ندارد، چه هزینهای؟!
در سال ۱۴۰۴، جمع درآمدهای عملیاتی سیمان مجد خواف ۱۴.۶ میلیارد تومان و بهای تمام شده ۱۲.۵ میلیارد تومان به ثبت رسید. دیگر سود ناخالصی میماند که بتوان به آن امیدوار بود؟ ۲ میلیارد و ۲۰۰ میلیون تومان سود ناخالص، برای شرکت سیمانی با ۲۰ سال سابقه فعالیت کفایت میکند؟
از جزایر مارشال گرفته تا همین افغانستان از رده خارج شده؛ اگر برایشان تعریف کنیم در ایران شرکتهایی هستند با دههها سابقه فعالیت، اما دریغ از چند هزار تن تولید و فروش، باور بفرمایید نحوه مدیریت ما ایرانیان را مورد نیشخند قرار میدهند. در سال گذشته، ۸.۸ میلیارد تومان بابت هزینههای اداری و عمومی پرداخت شده؛ برای شرکتی که با ۳۷ نفر پرسنل حتی نمیتواند ۱۰ درصد ارزش بازار سهام خود (P/S حدودا ۱۰ واحد!) فروش داشته باشد، چه هزینهای؟ آیا کارخانه تعطیل شده و فقط دستمزد ماهانه دو نفر حراست پرداخت شود، صرفه اقتصادی بیشتری نسبت به الان ندارد؟
آیا گردابی از زیان در راه است؟
درآمدهای عملیاتی شرکت در سال ۱۴۰۲ به مبلغ ۳۴ میلیارد تومان شناسایی شده بود، اما با افت شدید به رقم ۱۴.۶ میلیارد تومان در سال ۱۴۰۴ رسید. هزینههای اداری سال ۱۴۰۲ نیز، ۵.۶ میلیارد تومان بود و با افزایش ۵۷ درصدی به ۸.۸ میلیارد تومان در سال ۱۴۰۴ رسید. در نتیجه، افت درآمدها و جهش هزینهها را در سیمان مجد خواف شاهد هستیم. اگر مدیران با همین روند شرکت را اداره کنند، تپههای بیشتری فتح خواهد شد و با گردابی از زیان، تعدیل نیرو و فرصتسوزی مواجه خواهیم شد.
اعدادی ترسناک در ترازنامهای رو به افول
اعداد و ارقام سال ۱۴۰۴ را مقایسه میکنیم تا سهامداران و مخاطبین عزیز قضاوت کنند. داراییهای ثابت شرکت ۳۹۸ میلیارد تومان، داراییهای جاری ۱۶ میلیارد تومان و کل بدهیها ۱۸۴ میلیارد تومان میباشد که ۹۹.۵ درصد از کل داراییهای ثابت به دارایی و تجهیزات ثابت مشهود اختصاص یافته و ۶۰ درصد از داراییهای جاری را حسابهای دریافتنی و مطالبات تشکیل میدهد.
سرمایه گذاریهای بلند مدت صفر و سرمایه گذاریهای کوتاه مدت هم صفر است. اینکه مدیران شرکت ریالی به سرمایه گذاری و طرحهای توسعهای و ایجاد پشتوانه برای تولید اختصاص ندادهاند به کنار؛ آیا موجودی مواد و کالای یک شرکت تولیدی سیمانی باید ۳۰۰ میلیون تومان باشد؟ پس دقیقا در این شرکت چه کار میکنند که نه سرمایه گذاری وجود دارد، نه تولید و فروشی و نه موجودی و مواد کالایی؟ ۹۹.۵ درصد داراییهای غیرجاری را تجهیزات و داراییهای راکد و ۶۰ درصد دارایی جاری را هم حسابهای دریافتنی تشکیل دادهاند.
حسابهای دریافتنی و مطالبات هم شد دارایی؟ در تئوریات و کتابها، حسابهای دریافتنی و مطالبات، نوعی دارایی به حساب میآید، اما با همین تئوری گولمان میزنند؛ در عمل، هرچه حساب دریافتنی و مطالبات شرکت بیشتر باشد، برابر است با ناتوانی در مطالبهگری، نسیه فروشی و آب شدن سرمایه شرکت! افزایش حسابهای دریافتنی افتخار نیست، افزایش دارایی نیست، بلکه پولهای سهامداران، حق کارگران و بیتالمال است که همراه فرصتها دود میشوند.
حرف آخر
عملکرد عملیاتی شرکت سیمان مجد خواف در مقایسه با سابقه بیستساله فعالیت، با چالشهای جدی مواجه است. کاهش درآمد سالانه به زیر ۱۵ میلیارد تومان، عدم توانایی در توسعه ظرفیت تولید و فروش و افزایش هزینهها که منجر به تعدیل نیرو شده، نشاندهنده بحران در مدیریت داراییها و اتخاذ تصمیمات استراتژیک نادرست است. با این حال، شکاف عمیقی میان واقعیتهای بنیادی و قیمت بازار مشاهده میشود؛ جایی که این نماد با P/E گذشتهنگر ۱۲۲- واحد، علیرغم ضعفهای بنیادین، در یک سال اخیر ۳۴۵ درصد رشد قیمتی را تجربه کرده است. این تناقض میان بازدهی پایین شرکتهای لیدر و رشد بیمبنای شرکتهای ضعیف، نشاندهنده چالشهای جدی در مکانیسم قیمتگذاری و حضور نوسانگیران حقوقی در بخشهای بیبنیاد بازار است.