ارزشگذاریهای خوشبینانه در عرضههای اولیه حبابدار| آیا نظارتی وجود دارد؟
بورس نیوز:
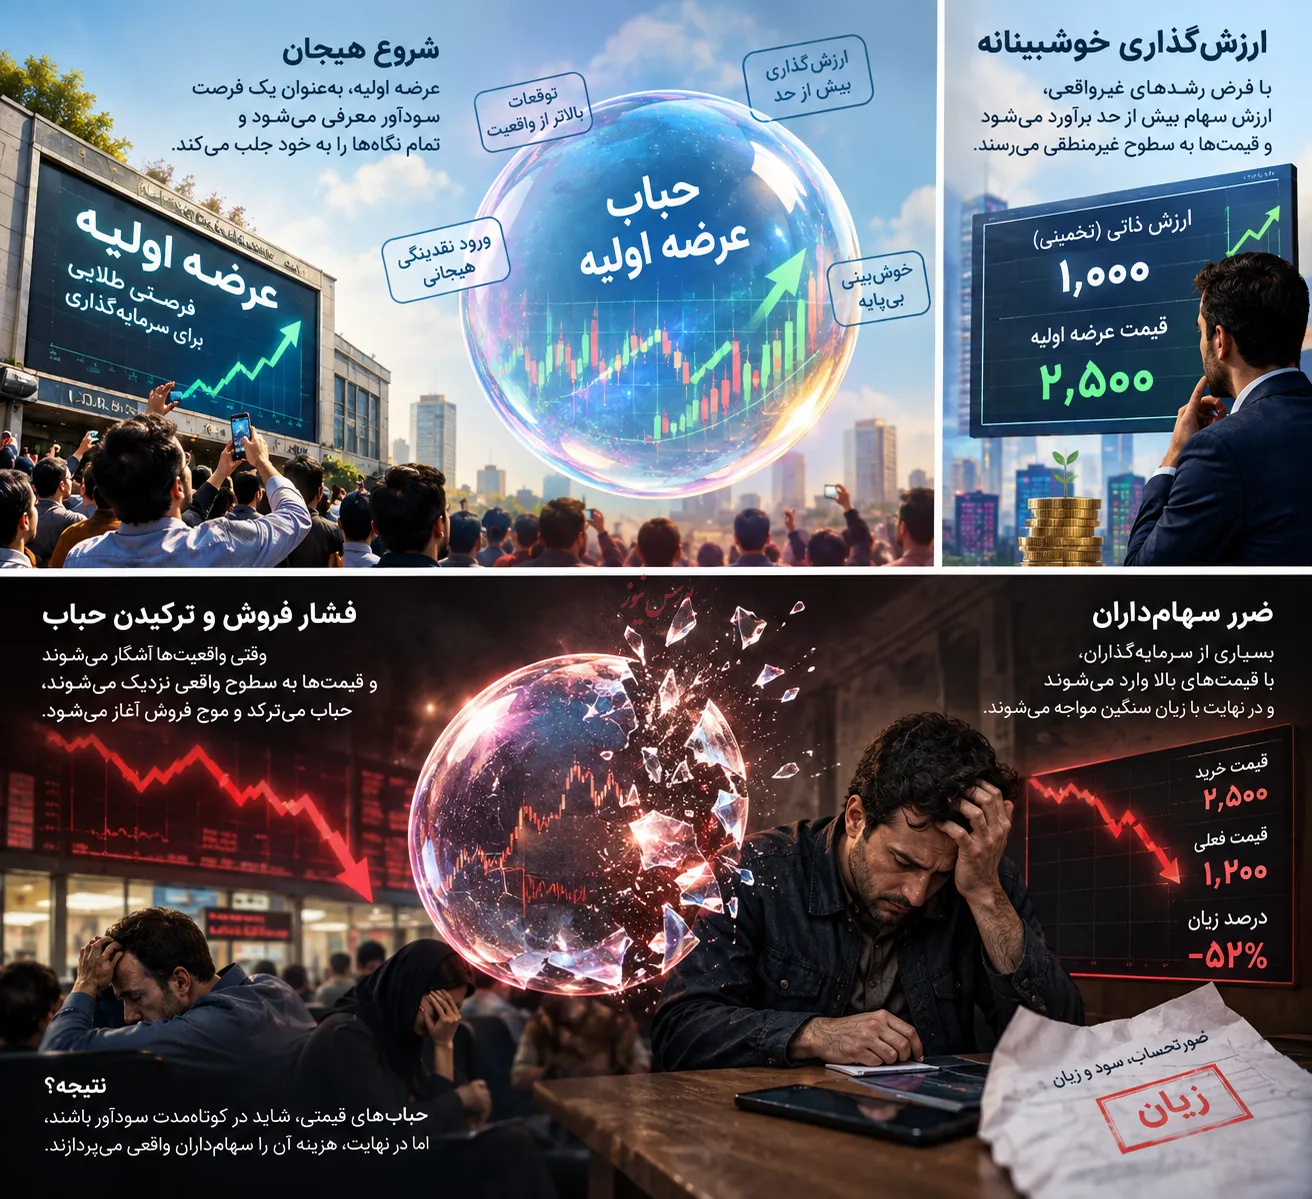
چرا برخی از افراد و شرکتها آیندهنگر نیستند؟ چرا برخی از افراد و شرکتها فقط به امروزشان فکر میکنند؟ شاید با چند اقدام و حرکت ساده بتوان به سودهای هزاران میلیاردی رسید، در حالی که حرص و طمع و تصمیم گیریهای عجولانه، تماما منجر به سودهای ناچیز و سپس زیان میشود! با هر مجوزی که برای عرضه اولیه یک شرکت کاغذی صادر گردیده و با هر مهر تاییدی که بر ارزشگذاری کاملا خوشبینانه شرکتها زده میشود، روزهای اول، هفتههای اول، معاملات با مثبت ۳ درصد بسته میشود، اما از فردای همان روزی که صفهای خرید محو میشوند، ضرر و زیانها آغاز میشوند.
وقتی سهام یک شرکت در عرضه اولیه متناسب با ارزش واقعی یا حتی با تخفیف عرضه میشود، قیمتگذاری منصفانهتر است و برای سرمایهگذاران حاشیه امن و احتمال رشد قیمت ایجاد میکند؛ ضمن اینکه عرضه موفق میتواند به تامین مالی شرکت و افزایش نقدشوندگی سهم کمک کند. در مقابل، عرضه با قیمتی بالاتر از ارزش واقعی، سهم را از ابتدا گران و کمجاذبه میکند، احتمال افت قیمت پس از عرضه و زیان خریداران را بالا میبرد و ممکن است اعتماد سرمایهگذاران به شرکت و بازار عرضههای اولیه را تضعیف کند.
از تفاوتهای میان شرکتهای ایرانی و خارجی که بارها در مقالات گذشته نوشته شده، باید به تفاوتی محسوس اشاره کرد. در شرکتهای خارجی، مفهوم و آثار قابل ملاحظه آیندهنگری جلوی چشمان مدیران است، اما در شرکتهای ایرانی و نهادهای نظارتی، تنها به سود امروز و فردایشان فکر میکنند و سودهای کلان و همگانی سالهای آتی را بر باد فنا میدهند. با صدور مجوز رسمی به ارزشگذاریهای سفارشی، سهام شرکت را بالاتر از ارزش واقعی، در قالب IPO به مردم میفروشند و پس از چند روز رشد قیمت، داستان تازه شروع میشود و سهامداران میمانند با یک شرکت P/E بالا و حباب ایجاد شده سهام...
چرا باید سهام شرکتهای آمریکایی و بورس دیگر کشورها بازدهی فراتر از نرخ تورم و بازارهای ریسکگریز داشته باشد، اما یک شرکت ایرانی با تورمی که فقط مردم عادی با پوست و گوشت و استخوان لمس میکنند، نتواند به اندازه کافی برای سهامداران و مردم بازدهی داشته باشد؟ آیا این مشکل از ارزشگذاری خوشبینانه در هنگام عرضه اولیه آب میخورد یا افراد حقوقی و عوامل گردنکلفت شرکتها حاضر نیستند سود مناسبی به سهامداران خرد پرداخت کنند؟! عقب ماندن شاخص ROI سهام شرکتها و بازارهای ریسکپذیر ایران از تورم و هرینه فرصتهای از دست رفته، ریشه در ارزشگذاری حباب دار دارد یا ساختار نادرست بازار و یا حتی حقوقیهای شرکت؟
باور بفرمایید اگر تصمیمگیریها، اعطای مجوزها و به قولی، حرکات طلایی برخی از افراد، بر پایه منطق و اعداد و ارقام بود، در این بحران اقتصادی قرار نداشتیم. ما سهامداران و مردم عادی که از زد و بندها و سلام و ارادت گفتنها خبر نداریم؛ اما سوالی که پیش میآید این است: شرکتی که فرضا دو همت بیشتر نمیارزد، چطور به ارزشگذاری چند هزار میلیارد تومانی میرسند و چه قدر سود ویژه نصیب عوامل میشود؟
جالب است بدانید، در فرآیند ارزشگذاری یک شرکت خدمات بورسی توسط تامین سرمایهای اسم و رسم دار، از روش P/E فوروارد یا همان پیش بینی سود در سالهای آتی استفاده شده بود. در کشور تورمی و نوسانی ایران، اساتید و کارشناسان خبره جرئت پیش بینی قطعی ندارند، اما چطور است که تیم ارزشگذاری آن تامین سرمایه، ارزش فعلی شرکت در آستانه عرضه اولیه را بر مبنای پیش بینی سود و ارزندگی سالهای آتی برآورد کرده بود؟ و جالبتر این است که از سوی نهادهای نظارتی به این ارزشگذاری و عرضه اولیه مجوزهای به اصطلاح آبکی صادر میگردد. آن وقت برای سهامداران این پرسش مطرح میشود که چرا صفهای خرید و بازده سهم دوام نمیآورد، غافل از آن که مجوزهای کیلویی و تحلیل و ارزشگذاریهای خوشبینانه، چه حبابی ایجاد کردهاند!
هادی بهرامی، تحلیلگر بازار سرمایه