شرکت "رایتل" واگذار میشود| اعلام ورشکستگی یا تغییر مالکین؟
بورس نیوز:
از اخبار و اطلاعیهها چنین برداشت میشود که مدیرعامل شرکت خدمات ارتباطی رایتل، واگذاری سهام رایتل توسط سهامدار به دلیل ورشکستگی نبوده، اوضاع مالی شرکت مطلوب است و واگذاری سهام را میتوان فرصتی برای ورود شریک راهبردی و سرمایه هوشمند به رایتل دانست. حقیقت آن است که واگذاری ۱۰۰ درصدی کل سهام شرکت رایتل به طور ناگهانی، آن هم با قیمت پایه به ارزش ۱۳۰ هزار میلیارد تومان، شوکه کننده و قابل بررسی است!
در اینجا با به دو مسئله حائز اهمیت پرداخت: اول آنکه اگر شرکت خدمات ارتباطی رایتل (زیرمجموعه هلدینگ تامین اجتماعی) وضعیت مالی مطلوبی دارد، پس چرا بحث واگذاری ۱۰۰ درصدی سهام و تغییر مالکین مطرح شده است؟ چون همه سود را برای خود میخواهند و اگر شرکت ارزش قابل ملاحظهای خلق میکند، چرا واگذار میشود؟ ثانیا؛ شرکت رایتل چگونه و توسط چه نهادی ارزشگذاری شده است که مزایده شرکت به ارزش قابل توجه ۱۳۰ همت برگزار خواهد شد؟ آیا این رقم برای فروش رایتل، خوشبینانه نیست؟
براساس آخرین صورتهای مالی در سال ۱۴۰۳، شرکت ارتباطات سیار ایران (همراه اول) به مبلغ ۷۰ هزار و ۶۷۷ میلیارد تومان و شرکت خدمات ارتباطی رایتل ۴ هزار و ۵۱۳ میلیارد تومان درآمد عملیاتی کسب کردند. در همین سال مالی، سود خالص همراه اول ۷۱۰۰ میلیارد تومان و سود خالص رایتل ۹۱۲ میلیارد تومان به ثبت رسید. ارزش ترازنامهای داراییهای همراه اول ۱۱۷.۶ همت و رایتل ۹.۹ همت ثبت شده است. درآمد همراه اول ۱۵.۷ برابر، سود ۷.۹ برابر و داراییها ۱۱.۹ برابر رایتل است.
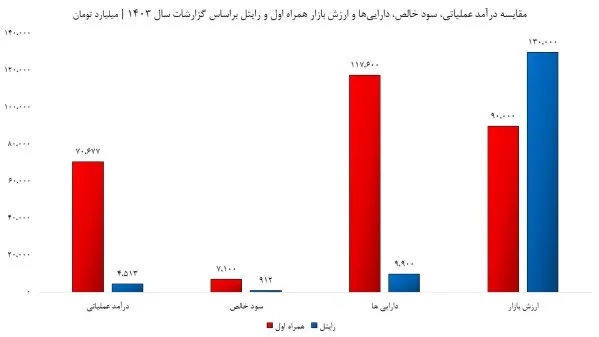
با این تفاسیر، شرکت ارتباطات سیار ایران (همراه اول) چند برابر شرکت رایتل میارزد. اما چگونه شرکت خدمات ارتباطی رایتل را ۱۳۰ هزار میلیارد تومان ارزشگذاری کردهاند، در حالی که ارزش بازار همراه اول در بورس ۹۰ هزار میلیارد تومان است؟! یا سهام شرکت همراه اول زیر ارزش واقعی معامله میشود و یا رایتل را به ارزشی غیرواقعی واگذار خواهند کرد. نسبت قیمت به سود خالص (P/E) همراه اول ۹.۹ واحد به ثبت رسیده است اگر همین نسبت را به رایتل تعمیم دهیم، طبیعتا رایتل باید در سال ۱۴۰۴ به مبلغ ۱۳ همت سود خالص داشته باشد. آیا رایتل واقعا ۱۳ همت سود دارد یا ارزش بازار ۱۳۰ همتی آن، کاملا خوشبینانه بوده است؟
در نهایت، باید میان ادعای مطلوب بودن وضعیت مالی و واقعیتِ ارزشگذاری بازار تمایز قائل شد. اگر قرار باشد رایتل با ارزشی بسیار فراتر از همتای بزرگتر خود (همراه اول) معامله شود، یا باید شاهد یک جهش سودآوری معجزهآسا در سالهای آتی باشیم و یا با یک ارزشگذاری افراطی روبهرو هستیم که در آن، ریسک شکست مزایده بسیار بیشتر از پتانسیل ورود به آن است. سرمایهگذار هوشمند، پیش از ورود به این بازی، باید میان اعداد روی کاغذ و واقعیتهای ترازنامه، مرز میان فرصت و تله را تشخیص دهد.
هادی بهرامی، تحلیلگر بازار سرمایه