بررسی یک ادعا؛ تنگه هرمز باز است یا نه؟
بورس نیوز:
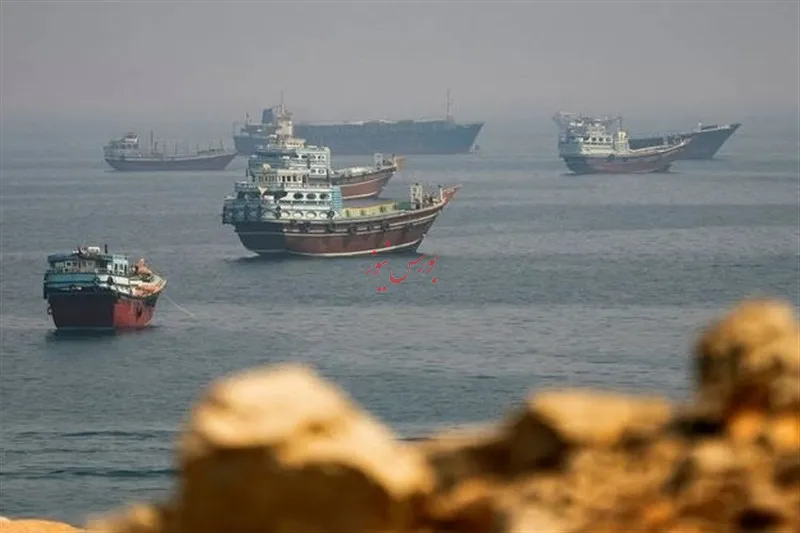
آیا تنگه هرمز از کنترل ایران خارج شده است و صادرات نفت به روزهای قبل جنگ بازگشته است؟
تصویر بازار نفت خلیج فارس در ماههای اخیر از یک بحران یکدست به یک وضعیت چندلایه تغییر کرده است. در ابتدای بحران، مسئله اصلی سقوط ناگهانی جریان نفت از تنگه هرمز بود؛ اما امروز سؤال مهمتری مطرح است: آیا افزایش دوباره صادرات به معنای عادیشدن بازار است، یا کشورهای منطقه فقط توانستهاند بخشی از اختلال اولیه را موقتاً جبران کنند؟
آمارهای EIA نشان میدهد حجم نفت و فرآورده عبوری از هرمز که در سهماهه پایانی ۲۰۲۵ حدود ۲۱.۶ میلیون بشکه در روز بود، در سهماهه دوم ۲۰۲۶ به حدود ۴.۹ میلیون بشکه در روز کاهش یافت. این افت نشان میدهد شوک اولیه تا چه اندازه عمیق بوده است. با این حال، دادههای جدید از بازگشت تدریجی بخشی از جریان نفت خبر میدهند.
فاصله با شرایط پیش از بحران هنوز بزرگ است
برآورد IEA نشان میدهد در ماه اوت حدود ۷.۶ میلیون بشکه در روز نفت از هرمز عبور کرده است. این میزان نسبت به کف بحران افزایش محسوسی محسوب میشود، اما همچنان حدود ۱۳.۱ میلیون بشکه در روز کمتر از سطح پیش از جنگ است. دبنابراین میتوان گفت شرایط بهتر شده، اما هنوز نمیتوان از بازگشت کامل جریان نفت سخن گفت.
نکته مهمتر این است که افزایش صادرات منطقه دیگر فقط از مسیر هرمز اتفاق نمیافتد. کشورهای بزرگ صادرکننده بهتدریج بخشی از شبکه صادراتی خود را با شرایط جدید تطبیق دادهاند. افزایش جریان نفت را میتوان نشانه کاهش شدت بحران دانست، نه الزاماً پایان آن که برای اثبات این موضوع میتوان به قیمت نفت ۱۰۶ دلاری نگاه کرد.
صادرات منطقه بالا آمده، اما هنوز کامل نیست
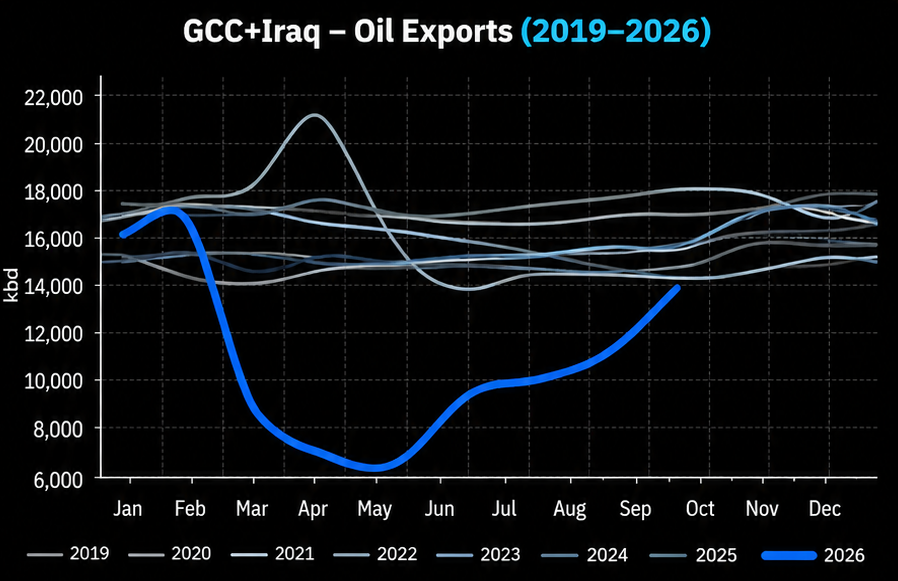
دادههای ماههای اخیر نشان میدهد صادرات کشورهای عربی خلیج فارس و عراق بعد از سقوط شدید ابتدای بحران دوباره افزایش یافته است. برآوردهای منتشرشده برای اوایل سپتامبر، صادرات منطقه را در محدوده ۱۵ تا ۱۶ میلیون بشکه در روز قرار میدهد. این میزان نسبت به کف بحران رشد قابل توجهی دارد، اما هنوز پایینتر از سطح پیش از بحران است. به بیان دیگر، بخشی از نفتی که در ماههای نخست از بازار حذف شده بود دوباره بازگشته، اما هنوز نمیتوان گفت ظرفیت صادراتی منطقه بهطور کامل احیا شده است.
عربستان و امارات توان بیشتری برای سازگاری داشتند
یکی از مهمترین تفاوتهای میان کشورهای منطقه، دسترسی آنها به مسیرهای جایگزین است. عربستان میتواند بخشی از نفت خود را از طریق خط لوله شرق–غرب به ینبع در دریای سرخ منتقل کند و امارات نیز از مسیر حبشان–فجیره برای کاهش وابستگی به هرمز استفاده میکند.
همین زیرساختها باعث شده عربستان و امارات نسبت به کشورهایی که تقریباً تمام صادرات دریایی آنها به خلیج فارس وابسته است، انعطاف بیشتری داشته باشند. با این حال حتی این مسیرها نیز کاملاً بدون ریسک نیستند. اختلال در خطوط لوله و مسیرهای جایگزین باعث شده عربستان در مقاطعی دوباره حجم بیشتری از صادرات خود را از خلیج فارس انجام دهد؛ بنابراین مسئله اصلی دیگر صرفاً وجود ظرفیت تولید نیست؛ بلکه وجود مسیر امن و پایدار برای انتقال نفت است.
تولید بیشتر همیشه به معنای صادرات بیشتر نیست
یکی از خطاهای رایج در تحلیل بازار نفت، برابر دانستن رشد تولید با افزایش عرضه واقعی به بازار جهانی است. ممکن است یک کشور توان تولید چند میلیون بشکه نفت در روز را داشته باشد، اما در صورت محدودیت نفتکش، بیمه، خطوط لوله، بنادر یا مسیرهای دریایی، تمام این تولید الزاماً به صادرات تبدیل نمیشود. به همین دلیل در تحلیل شرایط فعلی باید سه متغیر جداگانه بررسی شود:تولید، توان صادرات و صادرات واقعی مهم هستند.
در هفتهها و ماههای اخیر، امارات و کویت بخش مهمی از افت تولید خود را جبران کردهاند و عراق نیز عرضه بیشتری وارد بازار کرده است، اما همچنان این سؤال باقی است که چه میزان از این عرضه میتواند بهصورت پایدار به مشتری نهایی برسد.
ایران در مسیر متفاوتی قرار گرفته است
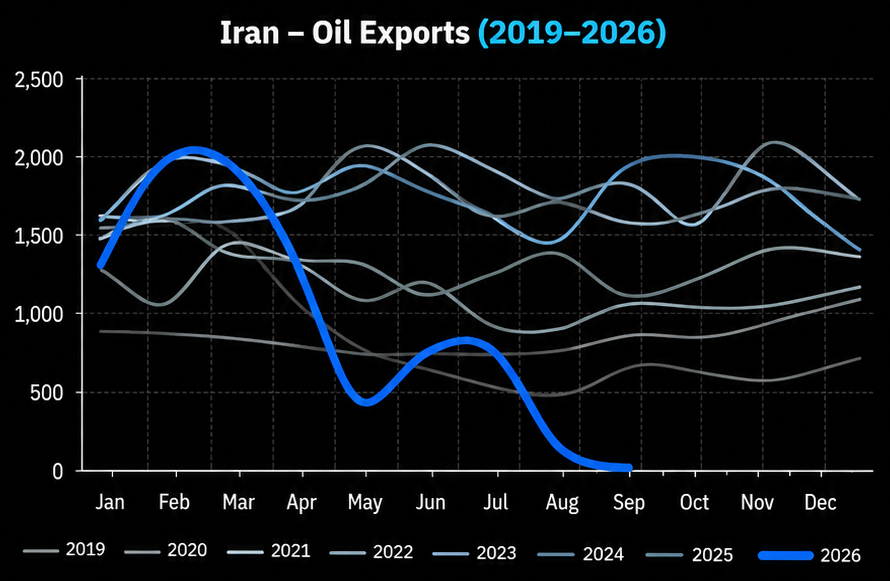
در حالی که صادرات کشورهای عربی منطقه از کف بحران فاصله گرفته، آمارهای مربوط به ایران تصویر متفاوتی نشان میدهد. صادرات نفت ایران که در ماههای ابتدایی سال در محدوده ۲ میلیون بشکه در روز برآورد میشد، در ماه اوت در برخی برآوردها به حدود ۲۲۰ تا ۲۵۵ هزار بشکه در روز کاهش یافته است.
این افت از آن جهت اهمیت دارد که همزمان با کاهش صادرات ایران، سایر تولیدکنندگان منطقه در حال افزایش دوباره حجم فروش خود هستند. در نتیجه، بخشی از خلأ ایجادشده در بازار میتواند توسط تولیدکنندگان عرب منطقه پر شود.
محدودیت ایران فقط به تولید مربوط نیست
مسئله ایران بیش از آنکه صرفاً به ظرفیت تولید مرتبط باشد، به محدودیت در انتقال و فروش مربوط است. عربستان و امارات به مسیرهای صادراتی جایگزین دسترسی دارند، اما صادرات ایران همچنان وابستگی بالایی به خلیج فارس دارد. در کنار آن، محدودیتهای حملونقل، تحریمها و مشکلات مربوط به فعالیت نفتکشها نیز باعث میشود تبدیل نفت تولیدشده به صادرات واقعی دشوارتر باشد. به همین دلیل ممکن است حتی در صورت حفظ ظرفیت تولید، حجم واقعی فروش نفت ایران پایین باقی بماند.
آیا شوک عرضه واقعاً در حال پایان است؟
دادههای موجود یک نکته را نسبتاً روشن میکنند: شرایط امروز با ماههای ابتدایی بحران تفاوت دارد. صادرات کشورهای عربی منطقه افزایش یافته، مسیرهای جایگزین فعالتر شدهاند و بخشی از نفت حذفشده دوباره وارد بازار شده است. اما همچنان چند ابهام اساسی وجود دارد:
آیا سطح فعلی صادرات قابل حفظ است؟
آیا مسیرهای جایگزین توان تحمل این حجم را دارند؟
آیا عبور از هرمز باز هم افزایش خواهد یافت؟
آیا افزایش صادرات کشورهای عربی میتواند برای مدت طولانی ادامه پیدا کند؟
پاسخ این پرسشها هنوز روشن نیست.