اتفاقات عجیب در عرضههای اولیه| از کشف قیمت شوکهکننده تا ارزشگذاری مبهم!
بورس نیوز:
در شرایطی که سایه سنگین ریسکهای ژئوپلیتیکی و تنشهای نظامی بر سر اقتصاد کشور سنگینی میکند و هر آن احتمال تعطیلی یا تعلیق فعالیتهای بازار سرمایه وجود دارد، اصرار بر انجام عرضههای اولیه جای شگفتی و تامل دارد. منطق اقتصادی حکم میکند که فرآیند تامین مالی و عرضه سهام جدید، زمانی کلید بخورد که بورس از ثبات نسبی، فضای روانی مساعد و ظرفیت لازم برای جذب نقدینگی برخوردار باشد؛ به گونهای که بازدهی سهام عرضه شده بتواند پوششدهنده ریسکهای سیستماتیک و تورم باشد.
نمونهای از این تصمیمات شتابزده، عرضه اولیه دو شرکت قدرتمند و سودساز کشور یعنی سیم و کابل تبریز با نماد سیمکات و پتروشیمی تبریز با نماد شتبریز است. این در حالی است که این شرکتها در معرض مستقیم ریسکهای جنگی قرار دارند و از همه مهمتر، ابعاد و برآورد دقیق خسارات وارده به واحدهای آسیبدیده آنها در پی جنگ رمضان، هنوز به طور شفاف ارزیابی نشده است. همانطور که میدانید، قیمت کشف شده سهام عرضه شده با ارزش واقعی برآورد شده آن، اختلاف فاحشی دارد و از طرفی، ریسکهای سیستماتیک، معاملات و بازدهی را تحت تاثیر قرار میدهند.
اگرچه سیمکات و شتبریز از ریشهدارترین و سودآورترین بنگاههای اقتصادی به شمار میروند، اما متولیان بازار سرمایه و مدیران این شرکتها میتوانستند با صبر و برنامهریزی استراتژیک، زمان مناسبتری را برای عرضه انتخاب کنند؛ زمانی که پس از برآورد دقیق خسارات و تعدیل قیمت ارزشگذاری سهام باشد. در وضعیت کنونی، با کوچکترین شوک جنگی، احتمال پایین آمدن کرکره بورس و تعلیق معاملات بسیار بالاست؛ سناریویی که در آن، بازدهی عرضههای اولیه در هوا معلق مانده و پول و سرمایه مردم در حصار محدودیتها و صفهای قفلشده محبوس خواهد شد.
هجوم صندوقها به سیمکات؛ آیا سهامداران قربانی حباب عرضه شدند؟
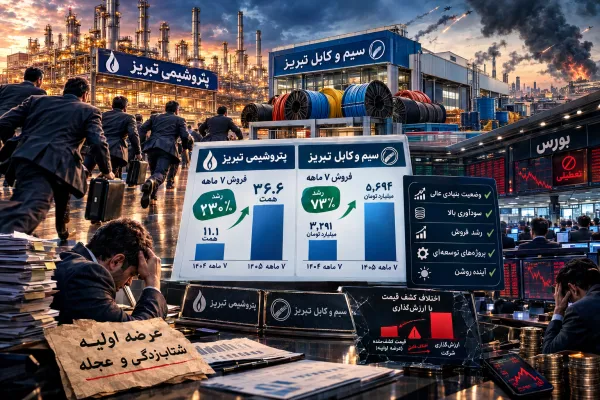
شرکت سیم و کابل تبریز با نماد سیمکات، به عنوان تنها کارخانه در صنعت سیم و کابل کشور با امکان ساخت تمامی مواد اولیه و ظرفیت تولیدی سالانه بیش از ۳۵ هزار تن، محصولات خود را شامل سیم و کابل، مفتولهای مسی و آلومینیومی و گرانول با تکنولوژی روز دنیا و مطابق استانداردهای بینالمللی عرضه میکند. این شرکت با داشتن چهار کارخانه مجزا در تبریز، روند رو به رشدی را در عملکرد مالی خود به ثبت رسانده است؛ به طوری که فروش هفتماهه نخست شرکت از ۳۲۹۱ میلیارد تومان در سال ۱۴۰۴ با رشدی ۷۳ درصدی به ۵۶۹۴ میلیارد تومان در مدت مشابه سال ۱۴۰۵ رسیده و سود خالص مجموعه نیز در ۹ ماهه منتهی به شهریور ۱۴۰۵ با افزایشی ۱۸۴ درصدی از ۱۷۳ میلیارد تومان به ۴۹۰ میلیارد تومان بالغ شده است که نشاندهنده وضعیت مطلوب و بنیادیِ رو به رشد شرکت است.
با وجود تمامی این پتانسیلها و سودسازی مناسب، وضعیت ارزشگذاری و فرآیند عرضه اولیه سهام سیمکات با انتقادات و ابهامات فراوانی روبهروست؛ زیرا سهمی که با ارزشگذاری کارشناسی ۲۵۳۴ تومان عرضه شده بود، در همان لحظه عرضه اولیه با هجوم و اصرار ۲۲۸ صندوق سرمایهگذاری با جهشی غیرمنطقی و ۸۱ درصدی در محدوده ۴۵۸۴ تومان کشف قیمت شد. جای تعجب و تامل است که یک سهم در همان لحظه عرضه با چنین جهش قیمتی مواجه شده و گرانتر به خریداران فروخته شود و اگر بپذیریم که حتی همان قیمت پایه ۲۵۳۴ تومانی نیز دارای حباب مثبت بوده است، این معامله به معنای حباب در حباب و آب شدن بازدهی سهامداران خرد به سود صندوقها و عوامل دخیل خواهد بود. از سوی دیگر، توجیه این جهش با این بهانه که ارزشگذاریها از رشد شاخصهای بورس عقب ماندهاند، به هیچ وجه منطقی نیست، چراکه ارزشگذاری اصولی سهام یک شرکت همواره بر مبنای متریکها و مدلهای فاندامنتال انجام میشود نه هیجانات قیمتهای جاری بازار!
عرضه در میان آتش؛ شتبریز، قربانی یا قهرمان بازار؟
پتروشیمی تبریز به عنوان یکی از ستونهای اصلی صنایع پلیمری و شیمیایی کشور و قطب صادراتی شمال غرب، نقش حیاتی در تامین مواد اولیه صنایع گوناگون از جمله خودروسازی، بستهبندی، لوازم خانگی و نساجی ایفا میکند. این مجتمع در حالی که روز دهم فروردینماه و در جریان جنگ رمضان (ساعت ۱۲:۳۰) مورد اصابت قرار گرفت و بخشی از آن آسیب دید، به واسطه زحمات کارکنان خود توانست تولید را حفظ کند و عملکرد مالی خیرهکنندهای را در سال ۱۴۰۵ به ثبت برساند.
طی هفت ماهه نخست سال جاری، درآمد عملیاتی حاصل از فروش داخلی شرکت به ۲۶ همت رسیده که نشاندهنده رشد ۱۳۶ درصدی نسبت به مدت مشابه سال قبل است و در بخش صادرات نیز با وجود صفر بودن رقم در مدت مشابه سال قبل، ۱۰.۷ همت فروش صادراتی محقق شده است. همچنین؛ سود خالص شرکت در شش ماهه نخست ۱۴۰۵ با جهشی ۸۹۸ درصدی از ۶۲۹ میلیارد تومان به ۶۲۷۷ میلیارد تومان بالغ شد که هرچند احتمال میرود در نیمه دوم سال به دلیل تغییر نرخ خوراک نفتا و حذف نرخ تثبیتی کمی تعدیل شود، اما در مجموع بیانگر قدرت سودآوری و تداوم فروش مطلوب شرکت است.
با وجود تمامی این پتانسیلها و روند رو به رشد عملیاتی، اصرار بر انجام فرآیند عرضه اولیه سهام این شرکت با نماد شتبریز در شرایط ناپایدار کنونی و سایه سنگین ریسکهای جنگی، تصمیمی پرسشبرانگیز به نظر میرسد. این مجتمع در حالی روانه بورس شد که خسارات ناشی از اصابت موشک هنوز به طور دقیق ارزیابی نشده بود؛ رقمی که ممکن است فراتر یا کمتر از تصورات باشد، اما قطعا در ارزشگذاری دقیق سهام تاثیرگذار است. افزون بر این، در شرایطی که هر لحظه احتمال تشدید تنشها و متعاقب آن تعطیلی بازار سرمایه و قفل شدن نقدینگی سهامداران وجود دارد، متولیان بورس و مدیران شرکت میتوانستند با صبوری و برنامهریزی استراتژیک، زمان مناسبتری را برای عرضه انتخاب کنند تا هم ارزش کارشناسی سهام با در نظر گرفتن خسارات جنگ تعدیل شود و هم سرمایه مردم در میان تنشهای ژئوپلیتیکی معلق نماند.
هادی بهرامی، تحلیلگر بازار سرمایه