هشدار فعالان صنعت فولاد درباره ورود بنگاهها به مرحله بقا؛ افت ۵۷ درصدی حاشیه سود و مازاد ظرفیت جهانی
به گزارش بورس نیوز؛ در این نشست، فعالان صنعت فولاد ضمن تشریح چالشهای ناشی از ناترازی انرژی، ضعف زیرساختهای حملونقل، سیاستهای قیمتگذاری و محدودیتهای تأمین مالی، نسبت به کاهش حاشیه سود شرکتها و ضرورت اصلاح ساختار حکمرانی و توسعه فناورانه این صنعت هشدار دادند. همچنین رئیس سازمان بورس از آمادگی بازار سرمایه برای تأمین مالی پروژههای فناورانه و تکمیل زنجیره ارزش فولاد خبر داد.
صیدی: بازار سرمایه آماده تأمین مالی طرحهای توسعهای و فناورانه فولاد است
حجتاله صیدی، رئیس سازمان بورس و اوراق بهادار، در پنجمین سمینار تحلیلی اندیشکده فولاد و صنایع معدنی ایران، با تأکید بر نقش بورس کالا در کشف منصفانه قیمتها اظهار کرد: تمام تلاش بورس کالا بر فراهم کردن بستری برای انجام معاملات منصفانه و کشف قیمت بر مبنای عرضه و تقاضاست. البته تحقق این هدف به مشارکت فعال بازیگران بازار وابسته است و بورس کالا نمیتواند بهصورت دستوری برای بازار عرضهکننده یا خریدار تعیین کند.
وی با اشاره به برخی اعتراضها درباره نحوه انجام معاملات و قیمتگذاری در بورس کالا افزود: در مواردی که شکایتی مطرح میشود، بررسیها نشان میدهد منشأ مسئله لزوماً سازوکار بورس کالا نیست و گاهی به شرایط قراردادها، زمان تحویل یا موضوعات خارج از بازار مربوط میشود؛ بنابراین لازم است مسائل با بررسی مستندات و گفتوگوی مستقیم میان طرفهای درگیر پیگیری شود.
صیدی با استقبال از پیشنهاد برگزاری جلسات مشترک برای رفع موانع صنعت فولاد و بازار سرمایه تصریح کرد: آمادگی داریم با همکاری فعالان صنعت، مسائل و چالشهای موجود را در جلسات تخصصی بررسی و برای حلوفصل آنها اقدام کنیم.
رئیس سازمان بورس با تأکید بر ظرفیت بازار سرمایه برای تأمین مالی صنعت فولاد گفت: اولویت صرفاً تأمین مالی سرمایه در گردش شرکتها نیست؛ بلکه باید منابع مالی به سمت سرمایهگذاری در فناوری، توسعه ظرفیتها و تکمیل حلقههای زنجیره ارزش هدایت شود؛ بخشهایی که میتوانند ارزش افزوده بیشتری برای صنعت ایجاد کنند.
وی با اشاره به چشمانداز میانمدت صنعت فولاد خاطرنشان کرد: بازار سرمایه آمادگی دارد در کنار فعالان صنعت، پروژههایی را برای سرمایهگذاری و تأمین مالی تعریف کند؛ بهویژه طرحهایی که به تکمیل زنجیره تولید و افزایش توان رقابتی شرکتها منجر میشوند.
صیدی در ادامه با اشاره به چالشهای برخی شرکتهای بزرگ از جمله زیاندهی و تغییر حاشیه سود، بر ضرورت نگاه بلندمدت به ظرفیتهای این صنعت تأکید کرد و بنگاههای بزرگ و راهبردی را از ارکان رشد اقتصادی و توسعه تولید کشور دانست.
وی سه محور اصلی همکاری بازار سرمایه و صنعت فولاد را توسعه سرمایهگذاری و تشکیل سرمایه، ارتقای فناوری و تکنولوژی و اصلاح سازوکارهای بازار عنوان کرد و از آمادگی سازمان بورس و بورس کالا برای همکاری با فعالان صنعت در این زمینه خبر داد.
رحیم: مازاد ۷۴۰ میلیون تنی ظرفیت فولاد جهان تا سال ۲۰۲۸؛ ضرورت تحول فناورانه در ایران
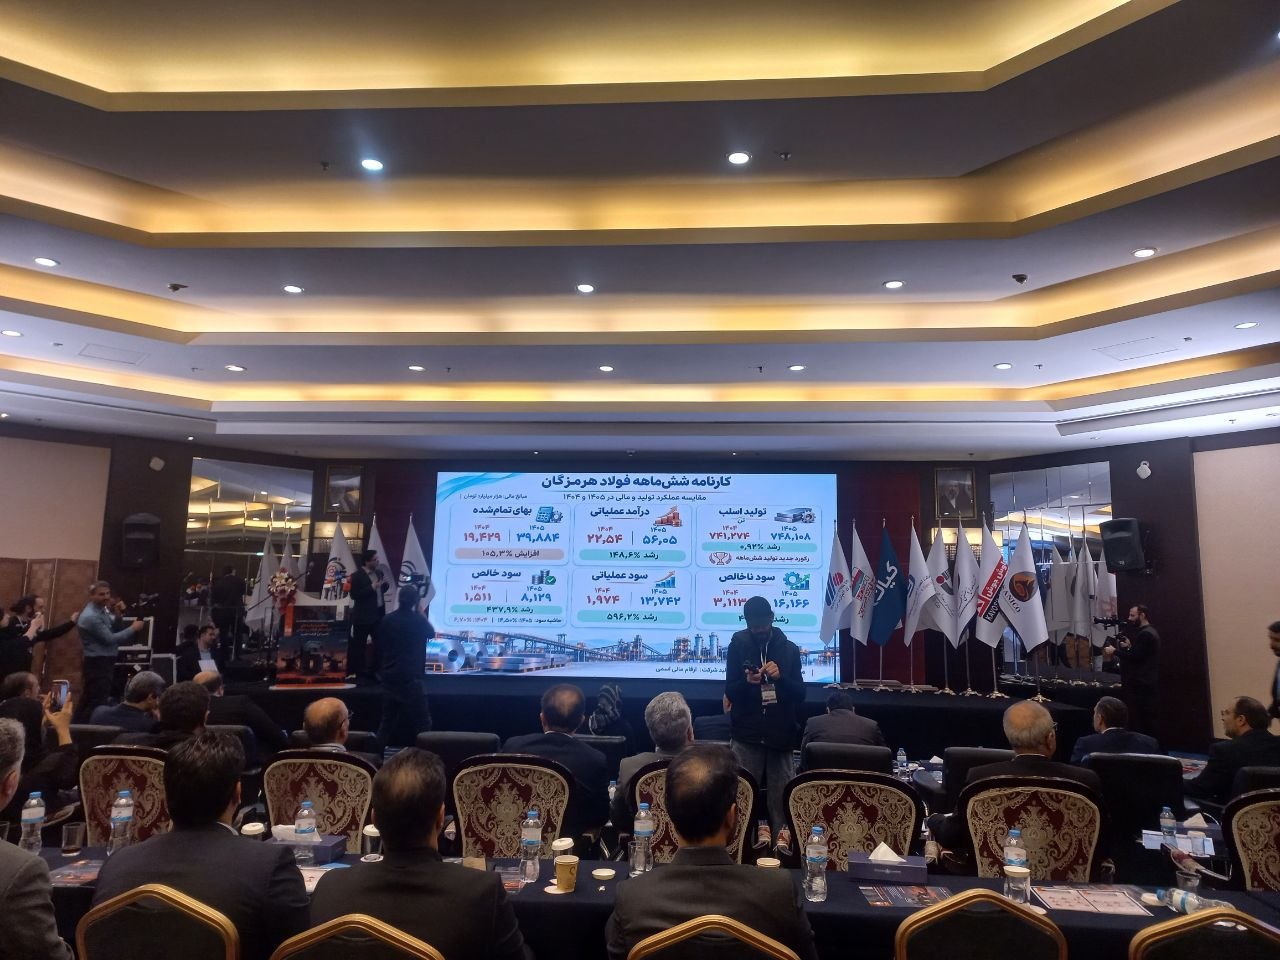
علیرضا رحیم، مدیرعامل فولاد هرمزگان، با اشاره به روند تغییرات قیمت محصولات فولادی اظهار کرد: رشد ریالی فروش شرکتها لزوماً به معنای بهبود واقعی عملکرد نیست. بررسیها نشان میدهد بخش عمده رشد فروش ریالی فولاد هرمزگان ناشی از افزایش نرخها بوده و در مقابل، قیمتهای دلاری محصولات فولادی با کاهش همراه شده است.
وی درباره قیمت صادراتی اسلب توضیح داد: رقم ۴۵۲ دلار که در برخی محاسبات مطرح میشود، لزوماً قیمت واقعی روز صادرات نیست؛ چراکه این عدد از تقسیم فروش ریالی داخلی و صادراتی بر نرخ ارز به دست آمده است؛ بنابراین برای تحلیل وضعیت بازار باید تغییرات واقعی قیمتهای جهانی و نرخهای صادراتی نیز در نظر گرفته شود.
مدیرعامل فولاد هرمزگان با هشدار نسبت به چشمانداز بازار جهانی فولاد افزود: پیشبینیها از شکلگیری مازاد عرضه قابلتوجه در بازار جهانی حکایت دارد؛ بهطوریکه تا سال ۲۰۲۸ حدود ۷۴۰ میلیون تن مازاد ظرفیت فولاد در جهان پیشبینی میشود. چنین حجمی میتواند زمینهساز تشدید رقابت و دامپینگ در بازارهای جهانی شود و صنعت فولاد ایران باید از هماکنون برای مواجهه با این شرایط آماده باشد.
رحیم با تأکید بر ضرورت حرکت به سمت فناوریهای نوین گفت: هوش مصنوعی و فناوریهای دیجیتال صرفاً با خرید تجهیزات یا اعلام اجرای یک پروژه محقق نمیشوند؛ این حوزهها به دانش تخصصی، زیرساخت، آموزش و تربیت نیروی انسانی نیاز دارند. بدون ایجاد دانش و توانمندی در داخل سازمان، نمیتوان انتظار داشت استفاده از هوش مصنوعی به تحول واقعی منجر شود.
وی با اشاره به عقبماندگی صنعت فولاد کشور در برخی حوزههای فناوری تصریح کرد: فاصله فناوری ایران با جهان در بخشهایی از صنعت قابلتوجه است و در برخی حوزهها با تغییر نسل فناوری مواجه هستیم؛ بنابراین موضوع صرفاً افزایش ظرفیت تولید نیست، بلکه فناوری و دانش تولید نیز باید متحول شود.
مدیرعامل فولاد هرمزگان، بهرهوری انرژی و کاهش هزینههای تولید را از دیگر ضرورتهای صنعت فولاد دانست و افزود: تمرکز باید بر این باشد که از هر واحد انرژی چه میزان ارزش و ظرفیت تولید ایجاد میشود. اجرای فناوریهای نوین میتواند به صرفهجویی، کاهش هزینه تمامشده و افزایش سودآوری شرکتها منجر شود.
رحیم همچنین تحول درونسازمانی و سرمایه انسانی را از الزامات توسعه فناوری دانست و تأکید کرد: اگر نیروی انسانی با دانش و مهارتهای جدید همراه نشود، حتی سرمایهگذاری در فناوری نیز به نتیجه مطلوب نخواهد رسید. صنعت فولاد به نیروی انسانی جوان، متخصص و توانمند نیاز دارد و باید برای یادگیری و توسعه مهارتها سرمایهگذاری شود.
وی در پایان با تأکید بر ضرورت اتخاذ تصمیمات اساسی و اصلاح مسیر توسعه صنعت خاطرنشان کرد: برخی مسائل و چالشهای صنعت فولاد در سطح بنگاه قابلحل نیست و به سیاستگذاریهای کلان و تصمیمات اساسی در سطح حاکمیت صنعتی نیاز دارد. امروز زمان تصمیمگیری است و نمیتوان اجرای اصلاحات ضروری را به آینده موکول کرد.
ابراهیمی: صنعت فولاد وارد مرحله بقا شده است؛ افت ۵۷ درصدی حاشیه سود عملیاتی
امیررضا ابراهیمی، مدیرعامل میدکو، در این سمینار با مرور روند توسعه صنعت فولاد کشور طی ۲۵ سال گذشته، سه دوره اصلی توسعه این صنعت را تشریح کرد و گفت: موج نخست توسعه از آغاز فعالیت ذوبآهن تا پایان جنگ تحمیلی، موج دوم از پایان جنگ تا سال ۱۳۸۴ و موج سوم از سال ۱۳۸۶ تاکنون شکل گرفته است.
وی با اشاره به عوامل مؤثر بر رشد صنعت فولاد در موج سوم توسعه اظهار کرد: دسترسی به ذخایر سنگآهن، توسعه زیرساختهای گازی و انرژی، جذابیت نرخ انرژی و ارز در دهه ۸۰ و همچنین ضرورت ایجاد اشتغال برای جمعیت جوان، از مهمترین محرکهای سرمایهگذاری در این صنعت بودند.
مدیرعامل میدکو افزود: در ابتدای دهه ۸۰، تولید سنگآهن کشور کمتر از ۱۲ میلیون تن بود، اما این رقم امروز به بیش از ۱۰۰ میلیون تن رسیده است. همچنین ظرفیتسازی صنعت فولاد بر مبنای این تصور انجام شد که ذخایر معدنی کشور امکان تولید سالانه ۵۵ میلیون تن فولاد را فراهم میکند.
ابراهیمی با اشاره به نقش واردات در توسعه ظرفیتهای تولیدی کشور گفت: در پایان دهه ۸۰، ایران حدود ۱۲ میلیون تن محصولات فولادی وارد میکرد، اما این میزان در حوالی سال ۱۴۰۰ تقریباً به صفر رسید. کاهش وابستگی به واردات، یکی از محرکهای اصلی توسعه صنعت فولاد در کشور بود.
توسعه نامتوازن زنجیره فولاد؛ ظرفیتسازی بدون توجه کافی به بازار
ابراهیمی یکی از ایرادات اساسی مسیر توسعه صنعت فولاد را نامتوازن بودن زنجیره تولید دانست و تصریح کرد: در سالهای گذشته، ظرفیتسازی در بخشهای مختلف زنجیره متناسب با یکدیگر انجام نشده است.
وی با اشاره به وضعیت تولید مواد اولیه افزود: در بخش عمدهای از دهه ۹۰ تا سال ۱۴۰۳، حدود ۹۰ درصد نیاز و تولید فولاد کشور از طریق آهن اسفنجی تأمین میشد و بخش باقیمانده به قراضه اختصاص داشت. با این حال، در سال ۱۴۰۴ با بهرهبرداری از واحدهای جدید احیای مستقیم، این نسبت تغییر کرد؛ هرچند آسیبدیدن بخشی از ظرفیتهای تولید در جریان جنگ نیز بر وضعیت تولید اثر گذاشت.
مدیرعامل میدکو با اشاره به مازاد ظرفیت در بخشهای بالادستی زنجیره اظهار کرد: در سال ۱۴۰۳ حدود ۴۰ درصد مازاد تولید گندله و ۵۰ درصد مازاد تولید کنسانتره وجود داشت؛ بنابراین مسئله اصلی صنعت فولاد صرفاً کمبود مواد اولیه نیست؛ بلکه باید به ظرفیت جذب بازار و میزان مصرف محصولات فولادی نیز توجه کرد. زمانی که بازار کشش مصرف بیشتری ندارد، افزایش ظرفیت تولید در بخشهای مختلف زنجیره به عدم توازن و ایجاد مازاد محصول منجر میشود.
وی همچنین به عدم توازن در ترکیب تولید محصولات فولادی اشاره کرد و گفت: در بازار جهانی حدود ۵۲ درصد فولاد خام بهصورت اسلب و ۴۸ درصد بهصورت سایر محصولات میانی تولید میشود؛ اما در ایران سهم اسلب از تولید حدود ۳۸ درصد و سهم سایر محصولات حدود ۶۲ درصد است. این در حالی است که در ترکیب ظرفیتهای تولیدی کشور، سهم اسلب حدود ۲۶ درصد و سایر محصولات حدود ۷۴ درصد برآورد میشود.
رشد تولید فولاد سریعتر از توسعه زیرساختها
ابراهیمی با انتقاد از توسعه نامتوازن زیرساختها اظهار کرد: طی ۲۵ سال گذشته، تولید فولاد کشور بهطور متوسط سالانه ۱۸.۳ درصد رشد داشته، در حالی که رشد ظرفیت نیروگاهی حدود ۹.۷ درصد، توسعه شبکه گاز حدود ۱۵ درصد و رشد شبکه ریلی تنها ۴.۲ درصد بوده است.
به گفته وی، این آمار نشان میدهد توسعه زیرساختها با سرعت رشد صنعت فولاد هماهنگ نبوده است؛ ضمن اینکه سایر بخشهای اقتصادی و رشد جمعیت نیز به منابع انرژی، حملونقل و زیرساخت نیاز دارند.
مدیرعامل میدکو، مکانیابی نامناسب برخی واحدهای فولادی را یکی دیگر از مشکلات توسعه این صنعت دانست و گفت: تمرکز جغرافیایی واحدهای فولادی کشور با ملاحظات اقتصادی و فنی همخوانی کامل ندارد و در مواردی ملاحظات اجتماعی بر تصمیمهای توسعهای غلبه داشته است. این موضوع هزینههای زیرساختی و حملونقل را افزایش داده و بهرهوری زنجیره تولید را تحت تأثیر قرار داده است.
سهم پایین محصولات با ارزش افزوده در صادرات فولاد ایران
مدیرعامل میدکو با تأکید بر ضرورت حرکت به سمت تولید محصولات با ارزش افزوده بالاتر اظهار کرد: در کشورهای بزرگ تولیدکننده فولاد، بهجز چین، بخش قابلتوجهی از صادرات از طریق محصولات فولادی نهایی و کالاهای فولادبر مانند خودرو، کشتی، هواپیما و لوازم خانگی انجام میشود.
وی افزود: در این کشورها حدود ۹ درصد صادرات مربوط به فولاد میانی، ۴۶ درصد مربوط به محصولات فولادی و حدود ۴۵ درصد از طریق کالاهای فولادبر صورت میگیرد؛ اما در ایران همچنان سهم قابلتوجهی از صادرات به محصولات میانی و فولاد خام اختصاص دارد و سهم صادرات کالاهای فولادبر بسیار ناچیز است.
ابراهیمی توسعه صنایع پاییندستی و تولید محصولات نهایی را از الزامات افزایش ارزش افزوده در اقتصاد کشور دانست.
افت بهرهبرداری از ظرفیتها و ضعف تقاضای داخلی
وی با اشاره به ظرفیت اسمی حدود ۵۵ میلیون تنی صنعت فولاد کشور گفت: تولید واقعی فولاد ایران در سالهای اخیر فاصله معناداری با ظرفیت ایجادشده داشته است. نرخ بهرهبرداری از ظرفیت در سال ۱۳۹۳ حدود ۷۵ درصد بود و در سال ۱۳۹۹ نیز مجدداً به همین سطح رسید؛ اما از آن زمان به دلیل تشدید ناترازی انرژی، روند بهرهبرداری از ظرفیتها تحت فشار قرار گرفت.
مدیرعامل میدکو با اشاره به خسارت ناشی از محدودیتهای انرژی خاطرنشان کرد: در سال ۱۴۰۴ حدود ۹ میلیون تن ظرفیت تولیدی صنعت از دست رفت. از سوی دیگر، ضعف تقاضای داخلی نیز مانع استفاده کامل از ظرفیتهای ایجادشده شده است.
ابراهیمی با اشاره به وضعیت صنایع مصرفکننده فولاد افزود: بررسی روند تولید صنعتی کشور از سال ۱۳۹۵ تا ۱۴۰۴ نشان میدهد رشد این بخش بسیار محدود بوده و در صنایعی مانند خودرو، لوازم خانگی و ساختمان نیز توسعه متناسبی اتفاق نیفتاده است.
وی با اشاره به وضعیت ساختوساز در کشور گفت: تعداد پروانههای ساختمانی در سال ۱۴۰۴ به سطح سال ۱۳۹۴ بازگشته است. در چنین شرایطی باید پرسید چه بخشی قرار است محصولات تولیدشده صنعت فولاد را مصرف کند؟ توسعه ظرفیت تولید بدون رشد صنایع مصرفکننده، نمیتواند به افزایش پایدار فروش و سودآوری منجر شود.
هزینه لجستیک؛ فشار سنگین بر سودآوری فولادسازان
ابراهیمی ضعف زیرساختهای حملونقل را یکی دیگر از موانع رقابتپذیری صنعت فولاد عنوان کرد و گفت: ناوگان ریلی متناسب با نیاز صنعت توسعه پیدا نکرده و محدودیتهای بنادر نیز موجب افزایش زمان انتظار کشتیها برای بارگیری شده است. در برخی موارد، کشتیها باید ۲۰ تا ۴۰ روز در صف انتظار بمانند که این موضوع هزینههای صادراتی را افزایش میدهد.
وی با اشاره به سهم بالای هزینه حملونقل در بهای تمامشده شرکتها افزود: در مجموعههای زیرمجموعه گروه، سهم هزینه لجستیک در سال گذشته بیش از ۲۱ درصد بوده و در برخی شرکتها این رقم به حدود ۳۰ درصد نیز میرسد؛ بنابراین هزینه حملونقل به یکی از عوامل مهم کاهش قدرت رقابت فولادسازان تبدیل شده است.
کاهش ۵۷ درصدی حاشیه سود عملیاتی فولادسازان
مدیرعامل میدکو با انتقاد از افزایش هزینههای تولید و فشارهای اقتصادی بر شرکتها اظهار کرد: متوسط حاشیه سود عملیاتی شرکتهای تولیدی صنعت فولاد در پنج سال گذشته حدود ۵۷ درصد کاهش یافته است. این رقم مربوط به سود عملیاتی است و هزینههای مالی، مالیات و سایر هزینهها هنوز از آن کسر نشدهاند؛ بنابراین فشار واقعی بر سود خالص شرکتها میتواند بیشتر باشد.
وی یکی از عوامل مؤثر بر کاهش سودآوری را حقوق دولتی و بهره مالکانه معادن دانست و با مقایسه نرخهای جهانی گفت: در استرالیا حقوق دولتی استخراج مواد معدنی حدود ۵ تا ۷.۵ درصد، در برزیل حدود ۳.۵ درصد، در هند حدود ۱۵ درصد و در آفریقای جنوبی حدود ۴ تا ۵ درصد است؛ اما به گفته وی، در ایران سهم پرداختی برخی معادن بزرگ به دولت بهطور متوسط به حدود ۵۵ درصد میرسد. چنین هزینهای فشار قابلتوجهی بر فعالیت معدنکاران و زنجیره فولاد وارد میکند.
ابراهیمی همچنین با رد این تصور که فولادسازان ایرانی همچنان از مزیت انرژی ارزان برخوردارند، اظهار کرد: با افزایش نرخ انرژی، این مزیت در حال کمرنگشدن است. به گفته وی، متوسط نرخ برق صنعت در سال جاری به حدود ۵ سنت رسیده و در دوره اوج مصرف بیشتر نیز میشود؛ در حالی که نرخ برق در برخی کشورهای منطقه مانند عراق حدود ۴.۶ سنت است. همچنین نرخ گاز مصرفی صنعت نیز در مقایسه با سالهای گذشته افزایش یافته و دیگر نمیتوان با تکیه بر انرژی ارزان، مزیت رقابتی فولاد ایران را توجیه کرد.
محدودیتهای مالی و سیاستهای قیمتگذاری؛ فشار مضاعف بر تولیدکنندگان
وی با اشاره به دشواری تأمین مالی طرحهای توسعهای گفت: از یکسو شرکتها برای دریافت تسهیلات بانکی با محدودیتها و موانع اعتباری مواجهاند و از سوی دیگر، امکان استفاده کافی از ابزارهای مالی برای سرمایهگذاری و حرکت به سمت محصولات با ارزش افزوده بالاتر را ندارند. در چنین شرایطی، توسعه صنعت بدون اصلاح سازوکارهای تأمین مالی دشوار خواهد بود.
مدیرعامل میدکو همچنین نسبت به پیامدهای الزام به عرضه محصولات با نرخهایی پایینتر از نرخ ارز آزاد هشدار داد و با اشاره به معاملات اخیر بورس کالا اظهار کرد: در هفته گذشته شمش در بازار با قیمتهایی حدود ۷۵ تا ۸۰ هزار تومان معامله شد، در حالی که هزینه تولید برخی فولادسازان به حدود ۱۰۲ هزار تومان میرسد.
ابراهیمی تأکید کرد: این فاصله قیمتی فشار سنگینی بر تولیدکننده وارد میکند و باید مشخص شود منافع ناشی از این اختلاف قیمت به کدام بخش زنجیره میرسد.
وی با انتقاد از محدودیتهای اعمالشده بر معاملات و خریدوفروش محصولات فولادی تصریح کرد: سیاستهای قیمتگذاری و تنظیم بازار باید بهگونهای باشد که حیات اقتصادی تولیدکننده را به خطر نیندازد. نمیتوان از یکسو شرکتها را به عرضه با قیمتهای دستوری ملزم کرد و از سوی دیگر، هزینههای تولید و محدودیتهای عملیاتی آنها را نادیده گرفت.
تحریمها؛ مانع توسعه محصولات تخصصی و با ارزش افزوده بالا
ابراهیمی یکی دیگر از چالشهای مهم صنعت فولاد را محدودیتهای ناشی از تحریمها و دشواری ارتباط مستقیم با مشتریان خارجی دانست و گفت: فولادسازان ایرانی به دلیل محدودیتهای تجاری و تحریمی، ناچارند بخشی از محصولات خود را از طریق واسطهها و شبکههای غیرمستقیم به فروش برسانند. این شرایط موجب میشود محصولات ایرانی در برخی بازارها با تخفیف ۵ تا ۱۰ درصدی نسبت به کشورهای رقیب عرضه شوند.
مدیرعامل میدکو افزود: حرکت به سمت تولید محصولات تخصصی و با ارزش افزوده بالاتر، نیازمند ارتباط مستقیم با مصرفکننده نهایی و شناخت دقیق سفارشهای بازار است. برای تولید محصولاتی مانند گریدهای خاص فولادی، سفارشها ممکن است بهجای چند ده هزار تن، در حجمهای بسیار محدود و متناسب با نیاز مشتری باشد. اما زمانی که امکان ارتباط مستقیم با خریدار وجود ندارد، تجمیع سفارشها و فروش این محصولات دشوار میشود.
وی تصریح کرد: تحریمها تنها صادرات محصولات فعلی را دشوار نکردهاند، بلکه مسیر توسعه محصولات تخصصی و حرکت به سمت حلقههای بالاتر زنجیره ارزش را نیز محدود کردهاند.
ابراهیمی با اشاره به مجموعه چالشهای موجود در صنعت فولاد تأکید کرد: امروز مسئله صنعت فولاد صرفاً توسعه ظرفیت، فولاد سبز یا حرکت به سمت محصولات با ارزش افزوده بالاتر نیست؛ بلکه بسیاری از شرکتها با چالش بقا مواجه شدهاند. مجموعهای از مشکلات شامل ناترازی انرژی، ضعف زیرساختهای حملونقل، کاهش حاشیه سود، محدودیتهای تأمین مالی، تحریمها و سیاستهای ناپایدار، توان ادامه فعالیت و سرمایهگذاری را تحت فشار قرار داده است.
وی همچنین با اشاره به فشارهای ناشی از مسئولیتهای اجتماعی و انتظارات نهادهای مختلف از شرکتها گفت: شرکتهای فولادی علاوه بر مشکلات تولید و هزینهها، با مطالبات متعدد در حوزه مسئولیت اجتماعی نیز مواجهاند و در برخی موارد برای انجام این هزینهها تحت فشار قرار میگیرند.
مدیرعامل میدکو در بخش پایانی سخنان خود خطاب به سیاستگذاران و مسئولان بازار سرمایه خواستار ثبات در سیاستگذاری شد و گفت: از مسئولان درخواست میکنم در قیمتگذاری و تعیین قیمتهای پایه، شرایط واقعی تولید را در نظر بگیرند. قیمتگذاری باید بر مبنای قواعد مشخص و قابل پیشبینی انجام شود؛ چراکه این تصمیمات مستقیماً بر حیات اقتصادی شرکتها اثر میگذارد.
وی با اشاره به جایگاه فولادسازان در عرضه محصولات در بورس کالا افزود: در شش ماه گذشته حدود یکچهارم عرضه فولاد کشور در بورس کالا از سوی مجموعه تحت مدیریت ما انجام شده است؛ بنابراین تغییرات ناگهانی در مقررات و قیمتگذاری میتواند آثار قابلتوجهی بر عملکرد شرکتها و کل زنجیره فولاد داشته باشد.
ابراهیمی در پایان با تأکید بر ضرورت تغییر رویکرد توسعه صنعت فولاد خاطرنشان کرد: در شرایط فعلی، توسعه به معنای افزایش صرف مصرف انرژی و مواد اولیه نیست؛ بلکه باید با استفاده از فناوری، بهرهوری را افزایش و مصرف منابع را کاهش دهیم. استفاده از سوختهای جایگزین، افزایش انعطافپذیری واحدهای احیای مستقیم و اصلاح فرآیندهای تولید از جمله اقداماتی است که میتواند به استمرار فعالیت صنعت کمک کند.
وی تأکید کرد: صنعت فولاد برای عبور از شرایط فعلی به اصلاح سیاستها، ثبات در تصمیمگیری، توسعه زیرساختها، تسهیل تأمین مالی و افزایش بهرهوری نیاز دارد. در شرایط کنونی، اولویت نخست باید حفظ توان تولید و ادامه فعالیت بنگاهها باشد؛ چراکه بدون عبور از چالشهای موجود، صحبت از توسعه و سرمایهگذاریهای بزرگ آینده دشوار خواهد بود.
جهرمی: بازار مالی بورس کالا ظرفیت قابلتوجهی برای توسعه ابزارهای جدید دارد
جهرمی، مدیرعامل بورس کالای ایران، نیز در این سمینار با اشاره به ظرفیتهای بازار مالی بورس کالا، توسعه ابزارهای مالی را یکی از مسیرهای مهم پیشروی این بازار دانست.
وی با اشاره به ابزارهایی مانند طلا و نقره، بر ضرورت آشنایی بیشتر فعالان اقتصادی و عموم مردم با ظرفیتهای بازار مالی تأکید کرد و گفت: این حوزه همچنان فضای قابلتوجهی برای رشد و توسعه دارد.
مدیرعامل بورس کالای ایران همچنین حمایتهای دولت و شکلگیری ابزارهای جدید مالی را از زمینههای مؤثر در توسعه این بازار برشمرد و ابراز امیدواری کرد با گسترش این ابزارها، زمینه استفاده بیشتر مردم و فعالان اقتصادی از ظرفیتهای بازار سرمایه فراهم شود.
طغیانی: ریشه چالشهای صنعت فولاد، عقبماندگی حکمرانی از توسعه صنعتی است
مهدی طغیانی، نایبرئیس کمیسیون اقتصادی مجلس شورای اسلامی، نیز در این سمینار با طرح این پرسش که چرا با وجود تحقق اهداف سند چشمانداز ۲۰ ساله فولاد، این صنعت همچنان با چالشهای جدی روبهروست، اظهار کرد: تحقق اهداف کمی و توسعه ظرفیتهای تولیدی به معنای رفع مشکلات صنعت نیست؛ چراکه نظام حکمرانی و تصمیمگیری متناسب با سرعت توسعه این بخش پیشرفت نکرده است.
وی با اشاره به مسائل زیرساختی صنعت فولاد، از جمله تأمین برق، گاز، آب و حملونقل، این پرسش را مطرح کرد که آیا تأمین زیرساختها وظیفه خود صنعت بوده یا نهادهای مسئول در برنامهریزی و مدیریت منابع کشور باید این مسئولیت را بر عهده میگرفتند؟
طغیانی با تأکید بر پیشرفت صنعت فولاد ایران در حوزه سرمایهگذاری، توسعه صنعتی و نیروی انسانی تصریح کرد: چالش اصلی امروز این صنعت، ضعف در حکمرانی است. منظور از حکمرانی صرفاً مدیریت شرکتها نیست، بلکه نظام تصمیمگیری و سیاستگذاری در سطح اقتصاد و حوزه تخصصی فولاد را شامل میشود.
نایبرئیس کمیسیون اقتصادی مجلس در ادامه با اشاره به قانون تشکیل سازمان ذوبآهن ایران در سال ۱۳۳۸، این قانون را نمونهای از الگوی حکمرانی متمرکز در سالهای آغازین توسعه صنعت فولاد دانست؛ الگویی که در آن تأمین مواد اولیه، بهرهبرداری از معادن، تأمین مالی، احداث کارخانهها و حتی ایجاد زیرساختهایی مانند راهآهن و مسیرهای دسترسی در قالب یک برنامه هماهنگ دنبال میشد.
وی با اشاره به نقش دولت در تأمین مالی و تضمین اعتبارات پروژههای بزرگ فولادی در دهههای گذشته، از جمله طرح فولاد مبارکه، تأکید کرد که توسعه صنعت فولاد در آن دوره با مجموعهای از تصمیمات و حمایتهای هماهنگ دولتی همراه بود؛ اما امروز برای حل مشکلات این صنعت همچنان با پراکندگی مسئولیتها و نبود هماهنگی کافی میان دستگاهها مواجه هستیم.
طغیانی با تأکید بر ضرورت تعیین یک متولی مشخص برای هماهنگی سیاستهای مرتبط با صنعت فولاد گفت: باید مشخص باشد چه نهادی مسئول هماهنگی میان بخشهای مختلف، از تأمین انرژی و زیرساخت تا سیاستگذاری و تنظیمگری بازار است.
وی در بخش پایانی سخنان خود با اشاره به تجربه کشورهای دیگر در اجرای اسناد بالادستی، بر ضرورت استفاده از ابزارهای قانونی، مشوقهای اقتصادی و سازوکارهای اجرایی برای تحقق اهداف این اسناد تأکید کرد و گفت: صرف تدوین و رونمایی از یک سند یا طرح جامع، تضمینکننده اجرای آن نیست؛ بلکه باید مدل حکمرانی متناسب با اهداف و الزامات آن طراحی شود.