پول هوشمند راهی ندارد جز بازار گواهی سپرده کالا!
بورس نیوز:
وقتی قیمت کالاها در اقتصاد با سرعتی کمسابقه افزایش پیدا میکند، چرا باید انتظار داشت سهام شرکتهایی که همین کالاها را تولید میکنند، الزاماً بازدهی مشابهی داشته باشند؟ آیا افزایش قیمت محصولات به معنای افزایش سود بنگاههاست یا ممکن است تورم، همزمان با رشد درآمد شرکتها، بخش بزرگی از سودآوری آنها را نیز از بین ببرد؟
پاسخ به این پرسشها میتواند یکی از مهمترین تفاوتهای سرمایهگذاری در بازار سهام و بازار کالا را آشکار کند؛ تفاوتی که در اقتصاد پرریسک و تورمی سال ۱۴۰۵ اهمیت بیشتری پیدا کرده است.
اقتصاد ایران در شرایطی وارد نیمه دوم سال شده که تورم بالا، افزایش هزینههای تولید و ریسکهای ژئوپلیتیکی، معادلات سرمایهگذاری را تغییر دادهاند. در چنین فضایی، دیگر نمیتوان صرفاً با این استدلال که تورم موجب افزایش ارزش دارایی شرکتها میشود، رشد بورس را نتیجهای قطعی دانست.
مسئله اصلی این است که بازار سهام نهتنها به قیمت داراییها، بلکه به آینده سودآوری شرکتها و میزان ریسکی که سرمایهگذاران حاضرند بپذیرند نیز واکنش نشان میدهد. در مقابل، بازار گواهیهای سپرده کالایی امکان سرمایهگذاری مستقیمتر روی قیمت کالاهای مشخص را فراهم کرده است؛ بدون آنکه سرمایهگذار لزوماً درگیر تمام هزینهها و ریسکهای عملیاتی یک شرکت تولیدکننده شود.
همین تفاوت میتواند توضیح دهد که چرا در شرایط فعلی، بازار کالا به یکی از گزینههای قابل بررسی برای حفظ ارزش سرمایه تبدیل شده است.
وقتی تورم از رشد قیمتها فراتر میرود
برای درک اهمیت بازار کالا، ابتدا باید به تصویری که آمارهای رسمی از اقتصاد ایران ارائه میکنند توجه کرد.
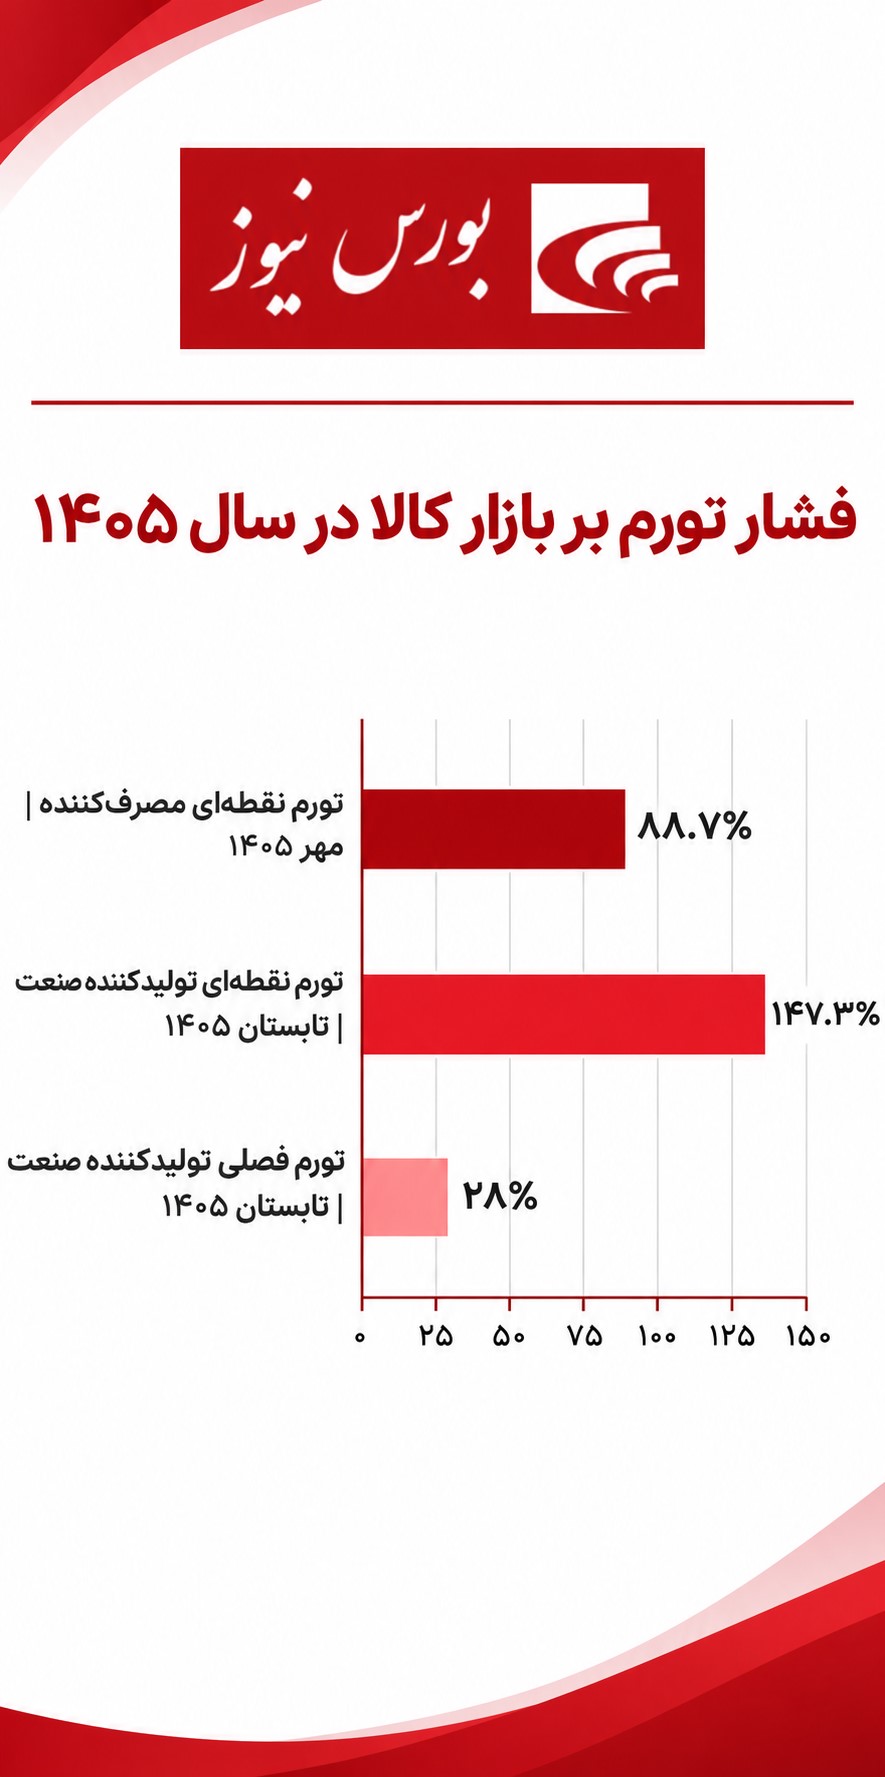
براساس آمار اعلامشده مرکز آمار ایران، تورم نقطهبهنقطه در مهرماه ۱۴۰۵ به ۸۸.۷ درصد رسیده است. به بیان ساده، خانوار ایرانی برای خرید مجموعهای مشابه از کالاها و خدمات، بهطور متوسط نزدیک به ۸۹ درصد بیشتر از مهرماه سال گذشته هزینه میکند.
اما اهمیت این عدد صرفاً در کاهش قدرت خرید خانوار نیست. چنین سطحی از تورم به این معناست که سرمایهگذار نیز برای حفظ ارزش واقعی دارایی خود، با معیار دشوارتری روبهرو شده است.
فرض کنیم سرمایهگذاری طی یک سال ۵۰ درصد بازده اسمی به دست آورده باشد. در شرایطی که سطح عمومی قیمتها در همان دوره نزدیک به ۸۹ درصد افزایش یافته، سرمایهگذار با وجود رشد ارزش ریالی دارایی خود، در واقع بخشی از قدرت خریدش را از دست داده است؛ بنابراین مسئله سرمایهگذاری در سال ۱۴۰۵ دیگر صرفاً کسب سود اسمی نیست؛ بلکه باید بررسی کرد کدام دارایی میتواند متناسب با تغییرات سطح قیمتها ارزش خود را حفظ کند.
اینجاست که کالاهای پایه اهمیت پیدا میکنند.
قیمت ریالی بسیاری از کالاها از برآیند نرخ ارز، قیمتهای جهانی، هزینه جایگزینی و شرایط عرضه و تقاضا شکل میگیرد. در نتیجه، با افزایش هزینه تأمین یا جایگزینی کالا، امکان تعدیل قیمت آن نیز وجود دارد.
برای نمونه، شمش طلا و نقره از تغییرات نرخ ارز و قیمتهای جهانی اثر میپذیرند؛ در حالی که مس، روی و دیگر فلزات صنعتی علاوه بر این عوامل، به وضعیت تقاضای تولیدکنندگان و چرخه فعالیت صنایع وابسته هستند.
از این منظر، خرید گواهی سپرده کالایی میتواند راهی برای قرار گرفتن در معرض تغییرات قیمت داراییهای واقعی باشد؛ هرچند افزایش تورم بهتنهایی تضمینکننده رشد قیمت همه کالاها نیست.
تورمی که پیش از مصرفکننده به زنجیره تولید رسیده است
اگر تورم مصرفکننده نشان میدهد که خانوارها با چه سرعتی در حال از دست دادن قدرت خرید هستند، شاخص قیمت تولیدکننده تصویر دیگری از فشارهای قیمتی اقتصاد ارائه میکند.
در تابستان ۱۴۰۵، تورم نقطهبهنقطه تولیدکننده بخش صنعت به ۱۴۷.۳ درصد رسیده و تورم فصلی این بخش نیز ۲۸ درصد گزارش شده است.
این ارقام از افزایش شدید میانگین قیمت دریافتی تولیدکنندگان صنعتی حکایت دارند؛ موضوعی که نشان میدهد تغییرات قیمت، تنها به مرحله فروش نهایی به مصرفکننده محدود نمانده است.
اما این آمار برای سرمایهگذار چه معنایی دارد؟
در یک اقتصاد تورمی، افزایش قیمت مواد اولیه، تجهیزات، انرژی و خدمات میتواند هزینه تولید و هزینه جایگزینی موجودی بنگاهها را افزایش دهد. در چنین شرایطی، تولیدکنندگان برای حفظ فعالیت خود نیازمند سرمایه در گردش بیشتری خواهند بود.
از سوی دیگر، اگر عرضه برخی کالاها به دلیل محدودیت تولید یا اختلال در زنجیره تأمین کاهش پیدا کند، قیمت آنها ممکن است بیش از سطح عمومی تورم افزایش یابد.
با این حال، نباید تورم تولیدکننده را بهعنوان پیشبینی قطعی رشد قیمت کالاها تفسیر کرد. شاخص قیمت تولیدکننده تغییر قیمت محصولات تولیدشده را اندازهگیری میکند و الزاماً نشاندهنده افزایش یکسان هزینه تمام مواد اولیه نیست.
با وجود این، پیام مهم گزارش تورم تولیدکننده آن است که اقتصاد ایران با فشارهای قیمتی شدیدی در بخش صنعت روبهروست؛ فشارهایی که در کنار نرخ ارز و محدودیتهای تجاری میتوانند بر قیمتگذاری کالاها اثرگذار باشند.
به همین دلیل، بررسی بازار کالا در نیمه دوم سال ۱۴۰۵ تنها یک انتخاب مبتنی بر انتظارات تورمی نیست، بلکه به تحولات واقعی زنجیره تولید و عرضه نیز ارتباط پیدا میکند.
معمای بورس؛ چرا افزایش قیمت کالا الزاماً سهام را گران نمیکند؟
یکی از خطاهای رایج در تحلیل بازار سرمایه، یکسان دانستن افزایش قیمت محصولات شرکتها با افزایش سودآوری و ارزش سهام آنهاست.
فرض کنیم قیمت محصول یک شرکت فولادی در اثر تورم و رشد نرخ ارز ۶۰ درصد افزایش پیدا کند. در نگاه نخست، چنین اتفاقی میتواند خبر مثبتی برای سهامداران باشد؛ زیرا درآمد حاصل از فروش شرکت افزایش خواهد یافت.

اما اگر در همین دوره هزینه تأمین مواد اولیه، انرژی، حملونقل و سرمایه در گردش با سرعت بیشتری رشد کند، افزایش درآمد الزاماً به رشد سود عملیاتی منجر نخواهد شد.
حتی ممکن است شرکت فروش ریالی بیشتری ثبت کند، اما به دلیل رشد هزینهها و کاهش حاشیه سود، نتواند بازده مورد انتظار سهامداران را محقق کند.
این تنها بخشی از ماجراست.
در شرایط فعلی اقتصاد ایران، عامل دیگری نیز بر رفتار بورس اثر میگذارد که شاید حتی از تغییرات درآمد شرکتها مهمتر باشد: صرف ریسک بازار سهام.
بازار سهام آینده را قیمتگذاری میکند. سرمایهگذار هنگام خرید یک سهم، تنها به داراییهای موجود شرکت توجه ندارد؛ بلکه باید احتمال تداوم فعالیت تولیدی، امکان صادرات، دسترسی به مواد اولیه، هزینه تأمین مالی و ریسکهای سیاسی را نیز ارزیابی کند.
هرچه نااطمینانی درباره این متغیرها افزایش یابد، سرمایهگذاران معمولاً بازده بیشتری برای پذیرش ریسک مطالبه میکنند.
افزایش بازده مورد انتظار، حتی در صورت ثابت ماندن پیشبینی سود شرکت، میتواند ارزش فعلی جریانهای نقدی و در نتیجه قیمت قابلقبول سهام را کاهش دهد.
به زبان ساده، ممکن است کالایی که یک شرکت تولید میکند گرانتر شود، اما سهام همان شرکت به دلیل نگرانی از آینده فعالیت آن، تحت فشار فروش قرار گیرد.
این همان نقطهای است که باید میان مالکیت یک کالا و مالکیت سهام تولیدکننده آن تفاوت قائل شد.
در گواهی سپرده کالایی، سرمایهگذار مستقیماً در معرض تغییر قیمت کالای پایه قرار میگیرد؛ درحالیکه در بازار سهام، علاوه بر قیمت محصول، مجموعهای از ریسکهای عملیاتی، مالی و ارزشگذاری شرکت نیز بر بازده اثرگذار است.
البته این تفاوت به معنای بدون ریسک بودن گواهی سپرده نیست. کاهش تقاضا، افت قیمت جهانی کالا، هزینههای انبارداری و محدودیت نقدشوندگی همچنان میتوانند به سرمایهگذار زیان وارد کنند؛ بنابراین پرسش اصلی این نیست که بازار سهام بهتر است یا بازار کالا؛ بلکه باید بررسی کرد در شرایط فعلی، سرمایهگذار در برابر کدام ریسکها قرار میگیرد و برای پذیرش آنها چه بازدهی انتظار دارد.
محاصره دریایی؛ یک شوک، دو مسیر متفاوت برای قیمت کالا
ریسکهای ژئوپلیتیکی در سال ۱۴۰۵ به یکی از عوامل مهم اثرگذار بر تصمیمگیری سرمایهگذاران تبدیل شدهاند.
اختلال در حملونقل دریایی و محدودیت تجارت خارجی میتواند از چند مسیر مختلف بر قیمت کالاها و وضعیت صنایع اثر بگذارد.
نخستین مسیر، افزایش هزینه تأمین است.
زمانی که حملونقل دریایی با محدودیت روبهرو میشود، احتمال افزایش هزینه بیمه، حمل، زمان تحویل و دشواری تأمین برخی کالاهای وارداتی وجود دارد.

در چنین شرایطی، اگر حجم کالای قابل عرضه در بازار داخلی کاهش پیدا کند و تقاضا همچنان پابرجا بماند، قیمت برخی محصولات میتواند تحت فشار افزایشی قرار گیرد.
اما مسیر دوم، دقیقاً در جهت مخالف عمل میکند.
شرکتهای صادراتمحور در صورت مواجهه با محدودیت فروش خارجی ممکن است ناچار شوند بخشی از محصولات خود را در بازار داخلی عرضه کنند. افزایش عرضه داخلی در کنار ضعف تقاضا میتواند بر قیمت این کالاها فشار کاهشی وارد کند.
همزمان، اختلال در فعالیت واحدهای تولیدی نیز ممکن است تقاضا برای مواد اولیه صنعتی را کاهش دهد.
به همین دلیل، نمیتوان نتیجه گرفت که محاصره دریایی یا تشدید جنگ الزاماً موجب رشد قیمت تمام کامودیتیها خواهد شد.
برای مثال، کالایی که بخش عمده نیاز داخلی آن از واردات تأمین میشود، ممکن است به افزایش هزینه تجارت حساستر باشد؛ اما محصولی که وابستگی بالایی به صادرات دارد، ممکن است از محدودیت خروج کالا آسیب ببیند.
در بازارهای جهانی نیز تشدید ریسکهای منطقهای میتواند بر قیمت انرژی، هزینه حملونقل و انتظارات سرمایهگذاران اثر بگذارد؛ هرچند جهت نهایی قیمتها به میزان اختلال واقعی عرضه و واکنش تقاضا وابسته خواهد بود.
بنابراین، در تحلیل بازار کالا باید بهجای اتکا به یک روایت کلی درباره جنگ و تورم، زنجیره عرضه و تقاضای هر محصول را جداگانه بررسی کرد.
آیا نیمه دوم ۱۴۰۵ زمان مناسبی برای ورود به بازار کالا است؟
پاسخ به این پرسش بیش از آنکه به یک پیشبینی کلی از تورم وابسته باشد، به انتخاب صحیح کالای پایه و قیمت خرید بستگی دارد.
در بازار فلزات گرانبها، طلا و نقره میتوانند نسبت به تغییرات نرخ ارز، قیمتهای جهانی و انتظارات تورمی واکنش نشان دهند. به همین دلیل، این گروه برای سرمایهگذارانی که به دنبال کاهش وابستگی سبد خود به سودآوری بنگاههای داخلی هستند، قابل بررسی است.
اما وضعیت فلزات صنعتی متفاوت است.
مس، روی، سرب و محصولات زنجیره فولاد علاوه بر نرخ ارز، به شرایط تولید داخلی، میزان تقاضای صنایع و قیمتهای جهانی وابستهاند. برای مثال، رکود در فعالیت صنعتی میتواند بخشی از اثر افزایشی نرخ ارز بر قیمت این محصولات را خنثی کند.
در محصولات کشاورزی نیز شرایط برداشت، عرضه فصلی، میزان موجودی انبار و فرصتهای صادراتی بر قیمت اثر میگذارند.
بنابراین، نمیتوان برای تمام گواهیهای سپرده کالایی نسخه سرمایهگذاری یکسانی ارائه کرد.
نکته دیگری که باید در نظر گرفت، تفاوت میان چشمانداز مناسب یک کالا و قیمت مناسب خرید آن است.
ممکن است عوامل بنیادی از رشد قیمت یک محصول حمایت کنند، اما قیمت گواهی سپرده آن پیشتر بخش زیادی از این انتظارات را منعکس کرده باشد. در چنین وضعیتی، ورود سرمایهگذار بدون بررسی ارزشگذاری و نقدشوندگی میتواند ریسک قابل توجهی داشته باشد.
بر این اساس، تصمیمگیری برای نیمه دوم سال باید با بررسی همزمان روند قیمت جهانی کالا، نرخ ارز، عرضه داخلی، موجودی انبارها و ارزش معاملات گواهیها انجام شود.
فرصتی فراتر از سرمایهگذاری؛ بازار کالا برای تولیدکنندگان چه مزیتی دارد؟
اهمیت توسعه گواهیهای سپرده کالایی تنها به ایجاد ابزارهای جدید سرمایهگذاری محدود نمیشود.
در شرایطی که تورم، نیاز بنگاهها به سرمایه در گردش را افزایش داده است، استفاده از ابزارهای مالی مبتنی بر کالا میتواند بخشی از ظرفیت بازار سرمایه را در خدمت فعالیت تولیدی قرار دهد.
تولیدکنندهای که محصول استاندارد و قابل پذیرش در انبارهای بورس کالا دارد، میتواند با استفاده از سازوکار گواهی سپرده، امکان فروش شفافتر موجودی کالای خود را فراهم کند.
همچنین در صورت فراهم بودن زیرساختهای قانونی و اجرایی، این گواهیها میتوانند در برخی سازوکارهای تأمین مالی مبتنی بر موجودی انبار نیز مورد استفاده قرار گیرند.
از این منظر، توسعه بازار گواهی سپرده میتواند به کاهش بخشی از مشکلات مبادله کالا، بهبود شفافیت قیمت و ایجاد ارتباط بیشتر میان بازار مالی و بخش واقعی اقتصاد کمک کند.
البته تحقق این ظرفیتها به توسعه انبارهای استاندارد، افزایش عمق معاملات و تقویت زیرساختهای تأمین مالی وابسته است.
در اقتصاد تورمی، مالکیت کالا چه مزیتی دارد؟
آنچه بازارهای مالی ایران را در سال ۱۴۰۵ با شرایط متفاوتی روبهرو کرده، صرفاً افزایش تورم نیست؛ بلکه همزمانی تورم بالا با رشد هزینههای تولید، نااطمینانی سیاسی و اختلال در تجارت خارجی است.
در چنین فضایی، افزایش قیمت کالاها لزوماً به رشد سودآوری شرکتهای بورسی منجر نمیشود. بنگاهها ممکن است همزمان با افزایش درآمد اسمی، با رشد هزینهها، محدودیت فروش و کاهش حاشیه سود مواجه شوند.
از طرف دیگر، افزایش صرف ریسک بازار سهام میتواند مانع انعکاس کامل رشد ارزش داراییها در قیمت سهام شود.
گواهیهای سپرده کالایی در چنین شرایطی مسیر متفاوتی پیش روی سرمایهگذار قرار میدهند؛ مسیری که بازده آن بهجای سودآوری یک شرکت، مستقیماً به تغییرات قیمت کالای پایه وابسته است.
با این حال، نباید فراموش کرد که رشد تورم بهتنهایی تضمینی برای بازده مثبت کالاها نیست و عملکرد هر دارایی باید با توجه به شرایط عرضه، تقاضا، نقدشوندگی و قیمت خرید آن بررسی شود.
از همین رو، بازار گواهی سپرده کالایی را میتوان یکی از گزینههای جدی برای متنوعسازی سرمایهگذاری و پوشش بخشی از ریسک تورم در نیمه دوم سال ۱۴۰۵ دانست؛ نه به این دلیل که تمام کالاها الزاماً گرانتر خواهند شد، بلکه به این دلیل که این بازار امکان مواجهه مستقیمتر با تغییرات قیمت داراییهای واقعی را فراهم میکند.
در اقتصادی که تورم، قیمت کالاها را بالا میبرد، اما افزایش ریسک میتواند مانع رشد سهام شود، تفاوت میان مالکیت یک کالا و مالکیت شرکت تولیدکننده آن، بیش از گذشته اهمیت پیدا میکند.